MSCI Menguji Tata Kelola Bursa, Bukan Uang Kos
Setiap uang punya jadwalnya sendiri. Uang sewa kos perlu tersedia saat jatuh tempo; investasi saham bisa saja masih turun ketika kebutuhan itu datang. Keduanya mungkin tampil sebagai saldo di satu layar, tetapi fungsinya berbeda. Ketika IHSG melemah tajam pada pembukaan 16 Oktober 2026, perbedaan tersebut menjadi relevan bagi siapa pun yang menyimpan dana untuk kebutuhan dekat.
Pada hari itu, pasar bereaksi terhadap pengumuman MSCI tentang konsultasi proposal perubahan klasifikasi Indonesia. Kata "downgrade" segera beredar, sementara status Indonesia belum berubah. Ada jarak antara usulan, proses meminta masukan, dan keputusan. Jarak itu penting: peristiwa pasar memberi alasan untuk memperhatikan risiko, tetapi tidak mengubah konsultasi menjadi keputusan yang belum dibuat.
Persoalan yang lebih besar juga bukan seberapa cepat investor ritel menekan tombol jual. MSCI menyoroti persoalan keterbukaan dan investability, yakni seberapa mudah pasar dinilai serta diakses investor. Perbaikan di wilayah itu menjadi tanggung jawab institusi dan pelaku pasar, bukan pekerjaan rumah yang bisa diserahkan kepada pemegang saham kecil.
Status Indonesia masih dalam tahap konsultasi
MSCI mengusulkan perubahan klasifikasi MSCI Indonesia Indexes dari Emerging Market menjadi Standalone Market. Pelaku pasar dapat menyampaikan masukan sampai 30 April 2027, sedangkan keputusan dijadwalkan keluar paling lambat 30 Juni 2027. Selama proses tersebut berlangsung, Indonesia tetap berada pada klasifikasi yang berlaku sekarang.
Proposal itu bukan penghapusan seluruh saham Indonesia dari semua indeks global. Klasifikasi pasar dan keputusan memasukkan saham tertentu ke sebuah indeks adalah dua hal yang berhubungan, tetapi berbeda. Karena itu, kabar mengenai perubahan klasifikasi tidak dengan sendirinya menjadi instruksi transaksi bagi setiap pemilik saham.
Latar proses ini bermula pada Januari 2026, ketika MSCI membekukan sejumlah perubahan indeks terkait saham Indonesia. Yang ditahan termasuk kenaikan Foreign Inclusion Factor (FIF), yaitu faktor yang mencerminkan porsi saham yang dapat diakses investor asing, serta penambahan saham ke indeks investable market. Pembekuan tersebut terbatas pada perubahan indeks tertentu; perdagangan saham tetap berjalan.
Kerangka klasifikasi MSCI menilai ukuran dan likuiditas pasar serta aksesibilitasnya bagi investor. Maka pertanyaan yang dibawa konsultasi lebih luas daripada naik-turunnya satu saham atau satu sesi perdagangan. Yang dinilai ialah apakah kondisi pasar dapat diukur dan diakses secara meyakinkan.
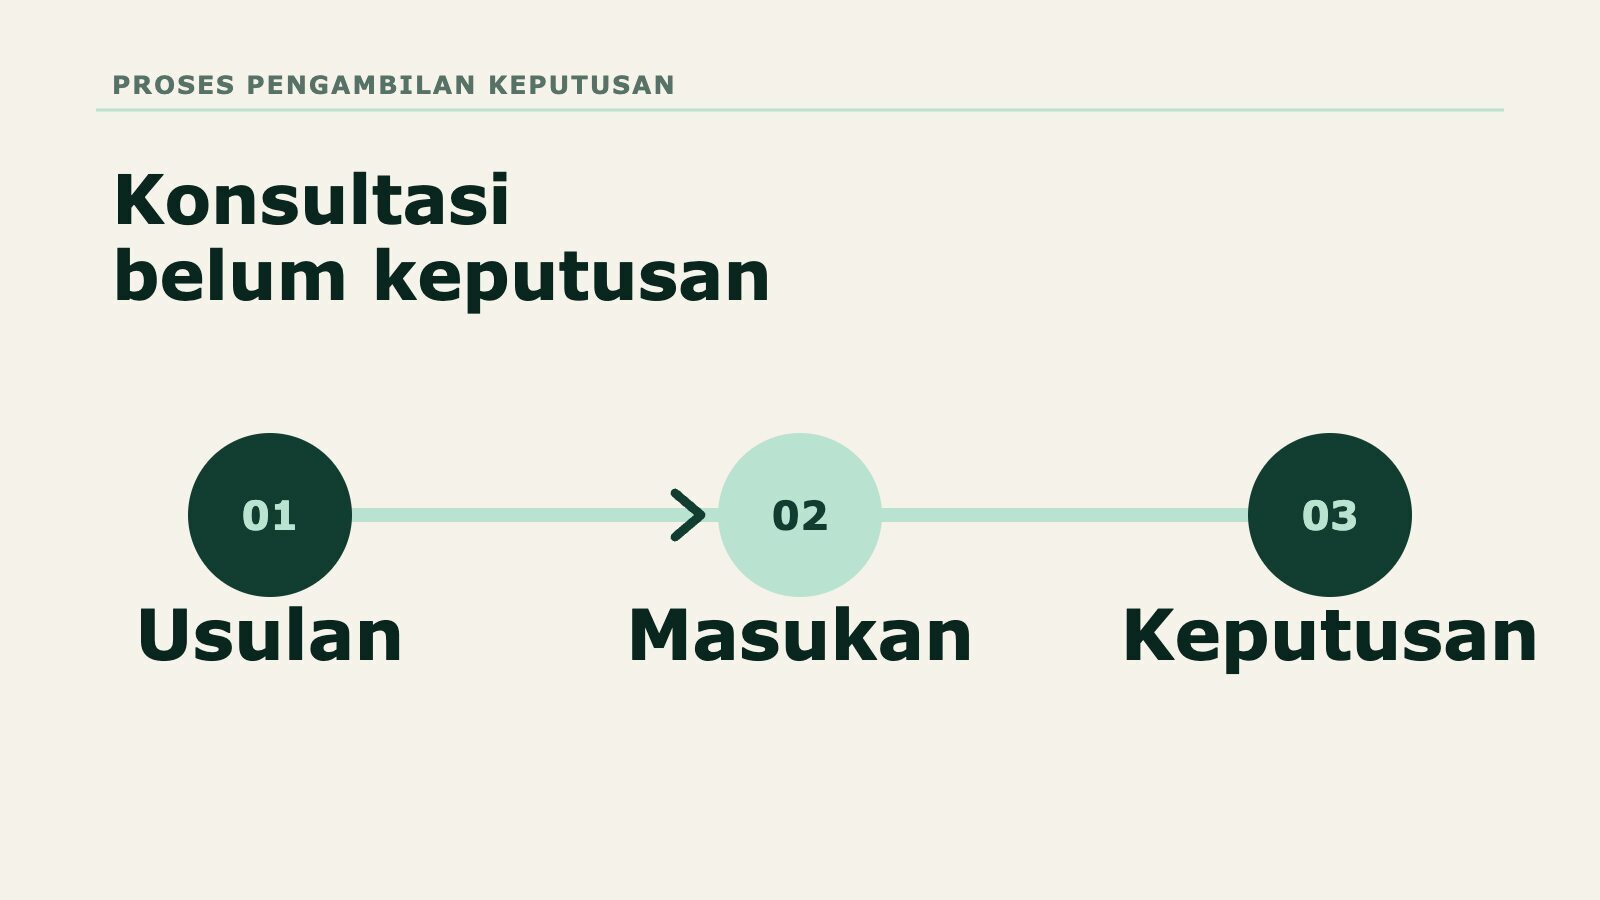
Kredit ilustrasi: Tahap masukan berlangsung sebelum keputusan klasifikasi. Vokara Editorial Board, ilustrasi orisinal Vokara.
IHSG jatuh sebelum keputusan keluar
ANTARA mencatat IHSG dibuka pada 5.393,92 pada 16 Oktober, turun 469,86 poin atau 8,01 persen. Perdagangan sempat dihentikan. Angka itu merujuk pada pembukaan, bukan penutupan hari tersebut, sehingga tidak tepat dipakai sebagai ringkasan seluruh pergerakan indeks sepanjang hari.
Reaksi awal pasar dapat terlihat besar tanpa menjawab apa keputusan MSCI kelak. Angka pembukaan menjelaskan tekanan pada awal sesi; ia tidak mengubah tenggat konsultasi ataupun memastikan hasilnya. Memisahkan dua hal ini membuat pembacaan berita lebih jernih: ada gejolak yang nyata, dan ada proses kebijakan yang masih berjalan.
MSCI menyebut kekhawatiran pelaku pasar tentang free float, keterbukaan struktur kepemilikan, dugaan perdagangan terkoordinasi, serta bukti pelaksanaan reformasi yang konsisten. Free float adalah saham yang tersedia untuk diperdagangkan publik, bukan keseluruhan saham tercatat yang mungkin berada di tangan pemegang strategis. Kekhawatiran yang dicatat penyedia indeks itu perlu dibaca sebagai isu yang hendak diperiksa, bukan vonis bahwa semua emiten atau transaksi bermasalah.
Perubahan indeks tidak berarti semua dana menjual
Sebagian produk investasi menggunakan indeks sebagai acuan. Reksa dana indeks dan ETF berusaha mengikuti indeks tertentu, sehingga perubahan metodologi atau komposisi dapat mendorong pengelolanya menata portofolio. Besar dan waktunya bergantung pada aturan produk, indeks yang diikuti, dan keputusan pengelola.
Investor.gov menerangkan bahwa produk indeks dirancang mengikuti acuan masing-masing. Namun, produk yang sama-sama disebut pelacak indeks bisa memiliki mandat berbeda. MSCI pun membedakan klasifikasi pasar dari konstruksi indeks dan keputusan atas sekuritas. Jika proposal akhirnya disetujui, cara investor global menilai akses ke Indonesia dapat berubah, tetapi itu tidak otomatis berarti setiap pengelola dana harus menjual seluruh saham Indonesia.
Dari informasi konsultasi saja, arus dana keluar belum bisa dihitung secara bertanggung jawab. Perkiraan memerlukan data tentang aset yang benar-benar mengikuti indeks dan asumsi pelaksanaan perubahan. Tanpa keduanya, angka pasti tampak tegas tetapi sulit diuji. Kabar tentang potensi perubahan indeks karenanya tidak cukup untuk menyimpulkan jumlah uang yang akan bergerak.
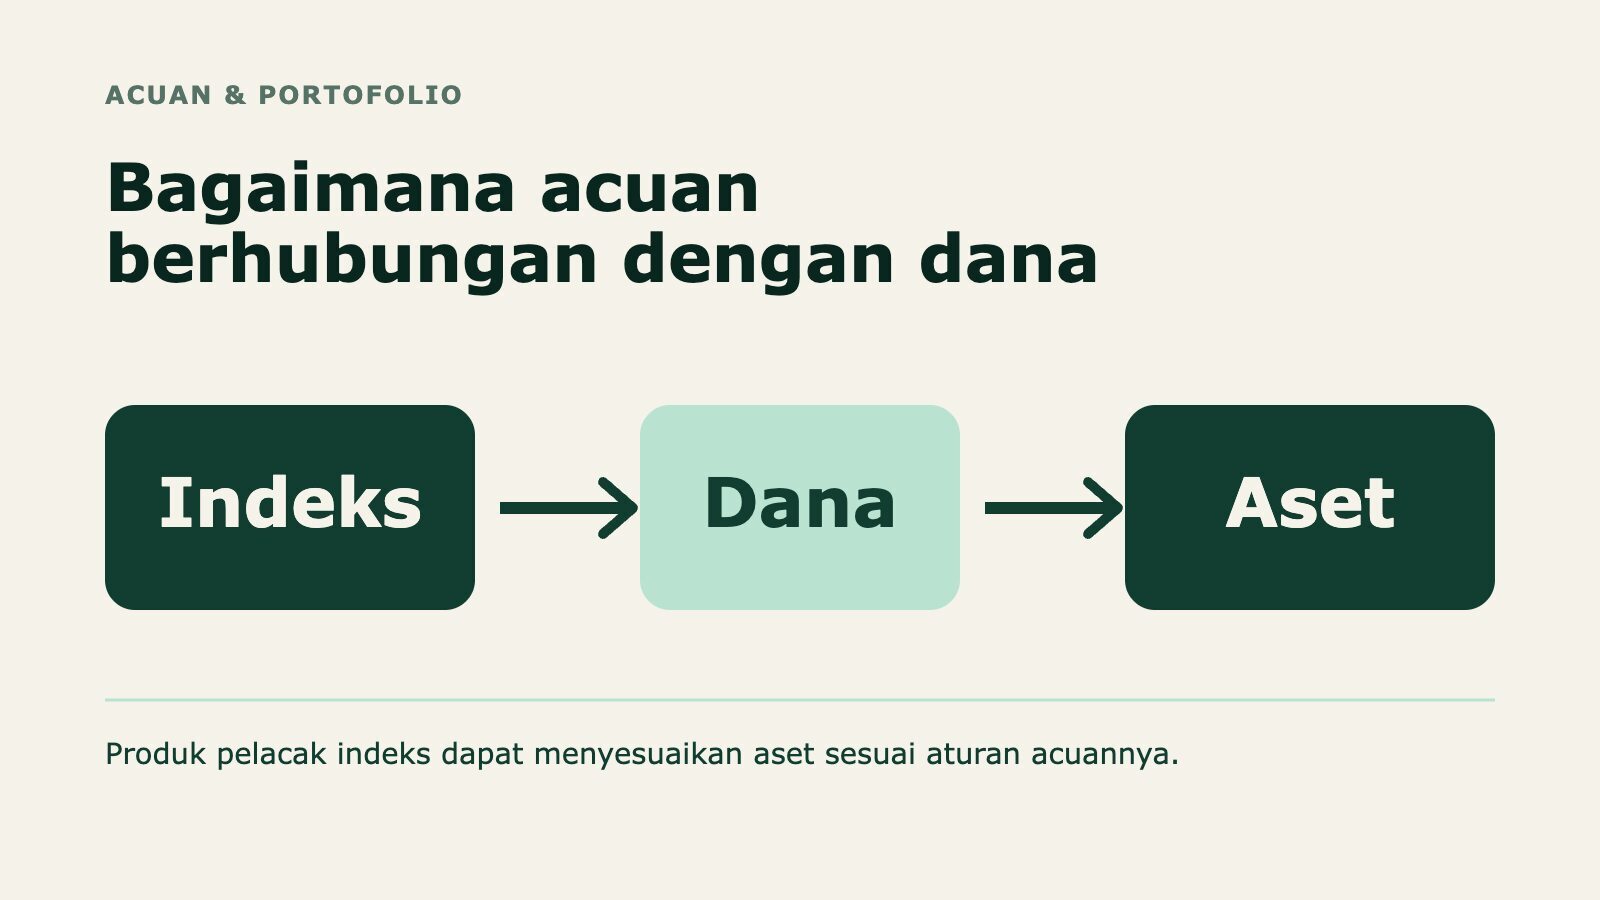
Kredit ilustrasi: Produk pelacak menyesuaikan portofolio berdasarkan aturan acuannya. Vokara Editorial Board, ilustrasi orisinal Vokara.
Banyak investor muda, beragam pula isi dompetnya
Kustodian Sentral Efek Indonesia (KSEI) mencatat bahwa pada akhir Agustus 2026, 55,25 persen investor individu pasar modal berusia 30 tahun atau lebih muda. Cakupannya adalah investor individu pasar modal, bukan khusus pemegang saham dan bukan seluruh anak muda Indonesia. Statistik tersebut juga tidak menerangkan sumber dana ataupun kemampuan tiap orang menanggung risiko.
Dalam statistik KSEI, SID berarti Single Investor Identification, nomor identitas tunggal investor. Data reksa dana, saham dan surat berharga lain, serta Surat Berharga Negara mencatat SID menurut kategori masing-masing. Satu orang dapat muncul pada lebih dari satu kategori. Karena itu, angka kategori tidak bisa begitu saja dijumlahkan untuk menyatakan jumlah individu unik.
Usia muda sendiri tidak menjelaskan fungsi uang yang diinvestasikan. Seseorang bisa menyisihkan dana untuk tujuan panjang, sementara orang lain perlu menyiapkan biaya kuliah, membantu keluarga, atau membayar tempat tinggal. Perbedaan pentingnya terletak pada kapan dana itu diperlukan dan berapa lama pemiliknya sanggup menunggu jika nilainya turun.
Tagihan bulanan tidak menunggu pasar pulih
Otoritas Jasa Keuangan menjelaskan reksa dana sebagai wadah penghimpun dana masyarakat yang dikelola manajer investasi. Jenis dan isi portofolionya beragam. Diversifikasi, atau penyebaran investasi ke beberapa aset, dapat mengurangi ketergantungan pada satu aset, tetapi tidak menghapus risiko pasar. Reksa dana pasar uang pun bukan deposito dan tidak menjamin pokok maupun hasil.
Investor.gov menjelaskan bahwa horizon investasi dan toleransi risiko ikut memengaruhi pembagian aset. Tujuan bertenggat pendek biasanya menyediakan waktu lebih sedikit untuk menunggu pemulihan setelah penurunan. Kerangka tersebut merupakan panduan edukasi, bukan aturan Indonesia atau resep alokasi untuk semua orang.
Untuk dana sewa, makan, transportasi, atau cicilan yang segera jatuh tempo, pertanyaan praktisnya adalah kapan uang itu harus tersedia. Semakin dekat tanggal penggunaan, semakin kecil kesempatan menunggu pasar pulih. Memisahkan pencatatan kebutuhan rutin, dana darurat, dan investasi dapat membantu melihat fungsi tiap saldo dengan lebih jelas. Ini bukan perintah menjual aset atau rekomendasi produk tertentu.
Kredit ilustrasi: Kebutuhan dekat dan investasi memiliki horizon waktu berbeda. Vokara Editorial Board, ilustrasi orisinal Vokara.
Transparansi pasar menuntut kerja institusi
Kegelisahan yang dirujuk MSCI menyangkut bagaimana pasar bekerja dan seberapa jelas kondisinya dapat diperiksa. Ketika struktur kepemilikan, data free float, atau pengawasan transaksi sulit dinilai, investor luar dapat meragukan aksesibilitas pasar. Investor domestik pun berkepentingan pada informasi yang terbuka dan aturan yang diterapkan konsisten.
Agenda reformasi baru berarti ketika pelaksanaannya bisa dinilai. Informasi kepemilikan yang jelas, data free float yang dapat diperiksa, dan pengawasan yang konsisten memberi dasar untuk menguji perubahan. Pengumuman rencana saja belum menjawab apakah praktik di lapangan sudah berubah.
Tanggung jawab itu tersebar pada pemerintah, regulator, bursa, dan pelaku pasar sesuai perannya. Investor dapat mengatur risiko dana sendiri, tetapi tidak dapat menggantikan fungsi lembaga yang mengelola dan mengawasi pasar. Mengubah setiap gejolak menjadi ceramah agar investor ritel lebih hati-hati justru mengaburkan siapa yang harus memperbaiki tata kelola.
Dua tenggat yang perlu dibedakan
Masukan untuk konsultasi MSCI dibuka sampai 30 April 2027 dan keputusan dijadwalkan paling lambat 30 Juni 2027. Dalam rentang itu, transparansi kepemilikan, kualitas data free float, serta konsistensi pengawasan layak diperhatikan. Menebak arus keluar tanpa data aset dan skenario hanya menambah angka yang tak bisa diuji.
Di rumah tangga, tenggatnya berbeda-beda. Dana yang diperlukan dalam waktu dekat punya tugas yang tak sama dengan investasi jangka panjang. Pada 17 Oktober 2026, proposal MSCI masih berupa konsultasi dan penurunan 8,01 persen merujuk pada pembukaan IHSG sehari sebelumnya. Tata kelola pasar harus dijawab oleh institusi; kebutuhan rumah tangga ditentukan oleh tanggal penggunaannya.
Sumber
- MSCI, Consultation on a Proposal to Reclassify the MSCI Indonesia Indexes
- MSCI, MSCI Market Classification Framework, June 2026
- MSCI, Results of Consultation on the Free Float Assessment of Indonesian Securities
- ANTARA, IHSG trading halt dipicu MSCI buka peluang ubah klasifikasi bursa RI
- KSEI, Statistik Pasar Modal Indonesia, Agustus 2026
- OJK Sikapi Uangmu, Reksa Dana
- Investor.gov, Index Funds
- Investor.gov, Asset Allocation and Diversification
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.