Tak Perlu Top Up: Kartu Kredit Kini Jadi Tiket MRT Jakarta
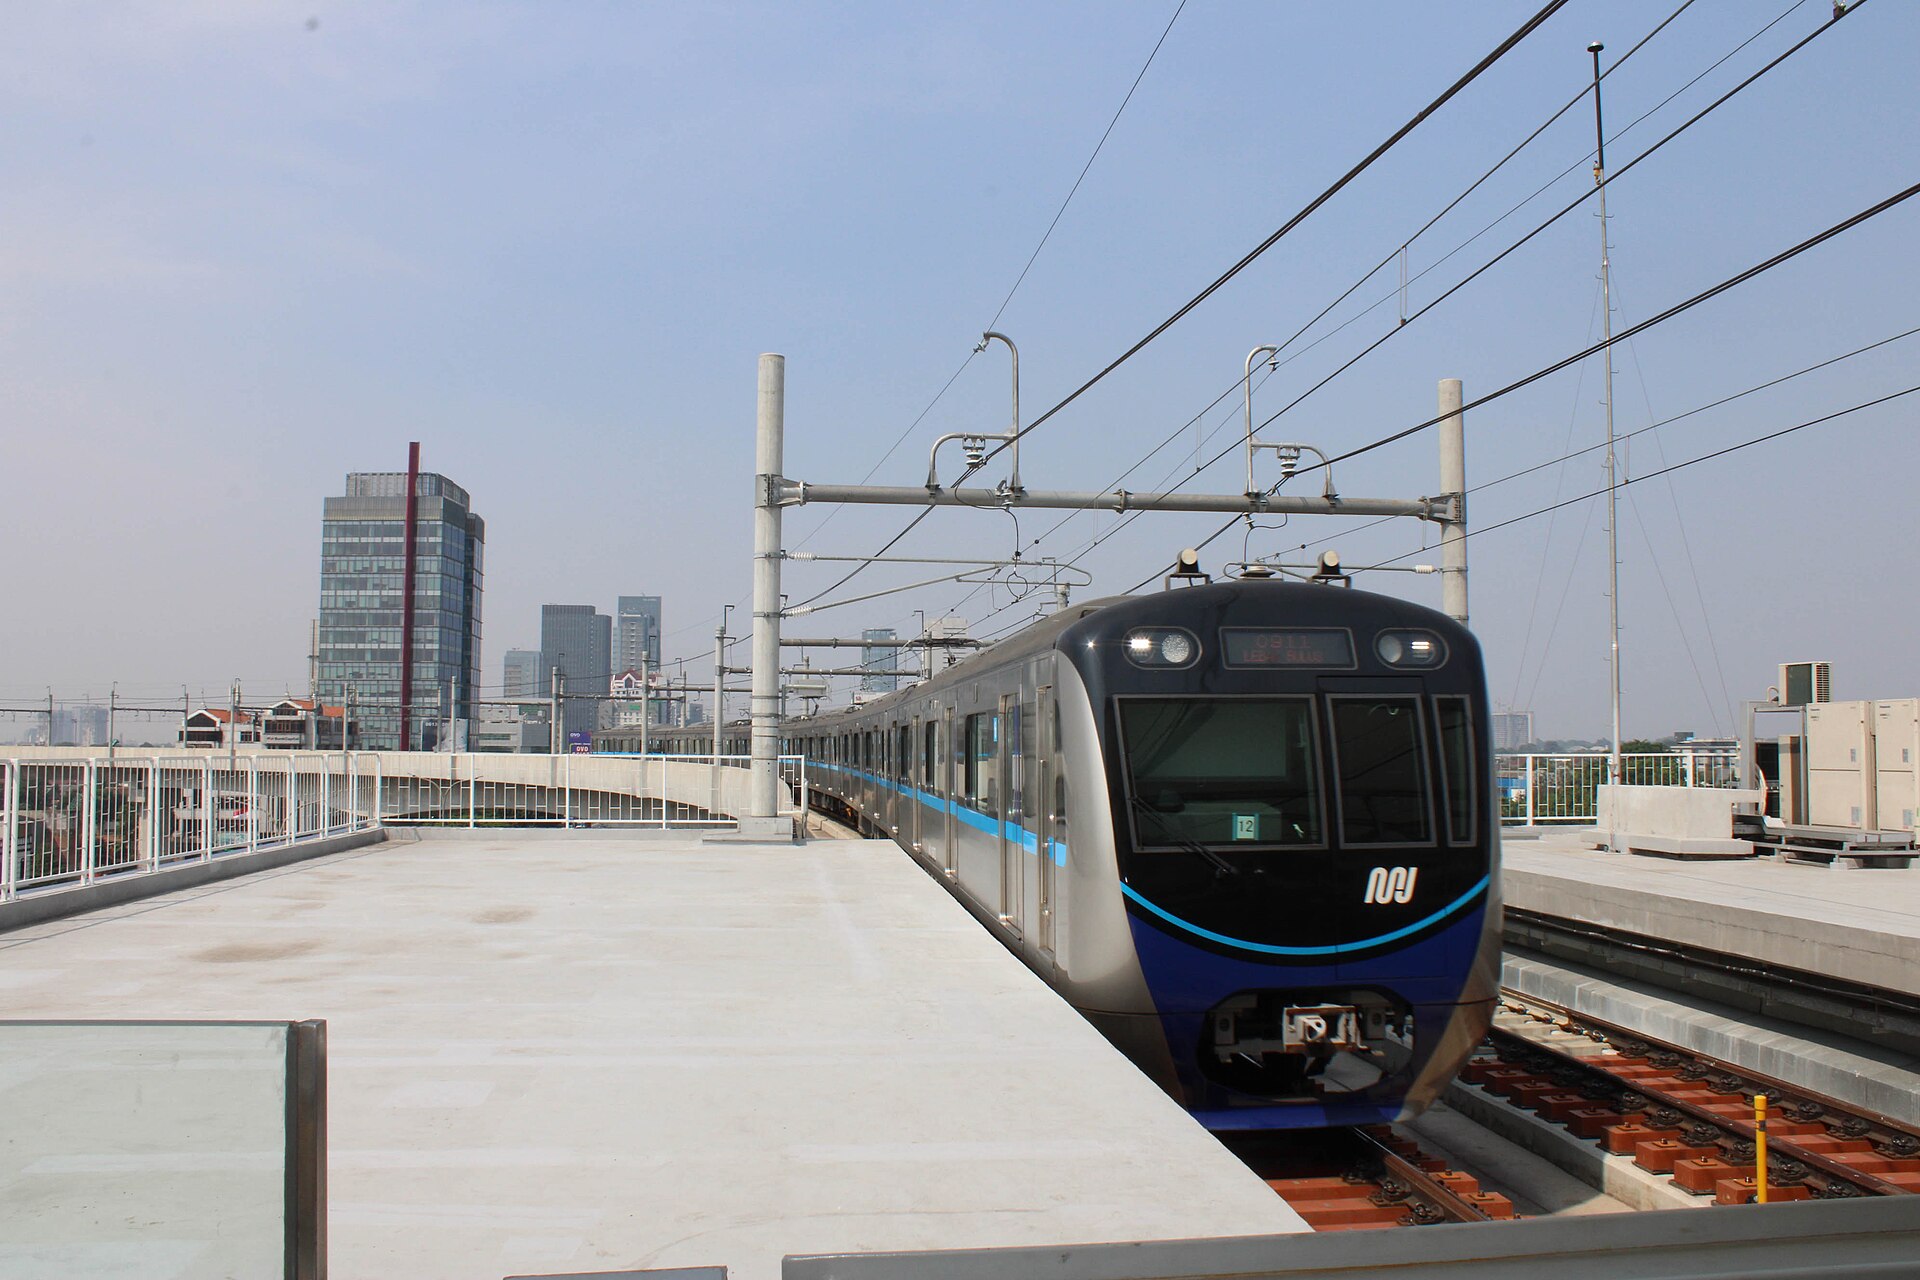
Pada 29 Juli 2026, di Stasiun Bundaran HI, Gubernur DKI Jakarta Pramono Anung menempelkan kartu kredit ke gerbang MRT Jakarta dan menyebutnya yang pertama di Indonesia. Tidak ada kartu khusus yang perlu dibeli, tidak ada saldo yang diisi lebih dulu; gerbang terbuka dari satu ketukan. Momen itu menandai pergeseran cara Jakarta memandang tiket: dari benda yang harus dimiliki dan diisi ulang, menjadi akun perjalanan yang bekerja di belakang layar.
Tiket MRT Jakarta hari ini: uang elektronik, single trip, dan JakLingko
Tiket MRT Jakarta masih berlapis, dan itu bukan tanda kelambanan melainkan transisi. Penumpang bisa memakai Kartu Uang Elektronik (KUE) terbitan bank seperti e-Money Mandiri, TapCash BNI, Brizzi BRI, Flazz BCA, JakCard, dan kartu multitrip commuter line (KMT), atau membeli tiket sekali jalan di stasiun. Sejak 12 Oktober 2026, semua KUE itu bisa ditap pada reader JakLingko di passenger gate. Menurut Corporate Secretary Division Head PT MRT Jakarta, Rendy Primartantyo, langkah ini menghadirkan transaksi lebih cepat sekaligus meminimalkan kendala saat tapping.
Skalanya terlihat dari data. Sepanjang Januari 2025 sampai Agustus 2026, 40,86 juta perjalanan atau 51,10 persen dari total perjalanan MRT tercatat lewat gate JakLingko; 5,82 juta di antaranya (7,28 persen) memakai tarif integrasi, maksimal Rp10.000 untuk perjalanan lintas moda dalam tiga jam bersama LRT Jakarta dan Transjakarta BRT. Infrastruktur JakLingko tersedia di 13 stasiun MRT dengan 186 reader dan 60 terminal cek saldo. Kartu single trip tetap dipakai di gate MRT, sementara kartu EMV atau contactless masuk lewat reader khusus.
Kronologi: QRIS Tap 2025 hingga EMV Contactless 2026
Inisiatif nirsentuh di Jakarta bergerak cepat dalam dua tahun. Bank Indonesia meluncurkan QRIS Tap pada 14 Maret 2025 di Stasiun MRT Bundaran HI. Alih-alih memindai kode, penumpang mendekatkan ponsel ber-NFC ke terminal; BI menyebut transaksinya rampung sekitar 0,3 detik. Tahap awal terbatas di Bundaran HI dan Lebak Bulus, layanan Royaltrans, serta sejumlah armada DAMRI. Pengguna tidak dikenai biaya transaksi, sementara merchant kategori badan layanan umum dan public service obligation dikenai MDR nol persen.
Menjelang akhir Oktober 2025, di Festival Ekonomi dan Keuangan Digital Indonesia (FEKDI) x Indonesia Fintech Summit and Expo, BI meluncurkan QRIS Tap In-Tap Out untuk lima moda Jabodetabek: KRL, MRT, LRT Jakarta, LRT Jabodebek, dan Transjakarta. Ada dua format: Single Tap untuk tarif tetap dan Tap In-Tap Out untuk tarif dinamis berbasis jarak. Di MRT, implementasinya sudah penuh di seluruh stasiun; di luar Jakarta, adopsinya menyebar ke 13 provinsi.
Lonjakan berikutnya terjadi 29 Juli 2026. Pemprov DKI Jakarta bersama BI, PT MRT Jakarta, Bank Mandiri, Mastercard, dan Visa menghadirkan pembayaran kartu kredit nirsentuh berbasis standar EMV global, klaim pertama di Indonesia. Tanpa membeli kartu atau mengisi saldo, pemegang Visa dan Mastercard contactless bisa tap in dan tap out di seluruh jaringan MRT. Pramono menyebut sistem serupa berjalan di Singapura, Tokyo, Hong Kong, Sydney, dan New York, lalu berharap layanan ini merembet ke LRT Jakarta, Transjakarta, dan Transjabodetabek.
Closed-loop, open-loop, dan account-based ticketing
Istilah-istilah itu sering dicampur, padahal garisnya jelas. Closed-loop berarti nilai uang disimpan di kartu khusus milik operator: harus diisi ulang dan hanya berlaku di ekosistemnya, seperti KUE dan kartu JakLingko. Open-loop berarti penumpang memakai kartu bank atau dompet digital sendiri sebagai tiket, dengan tarif dihitung di belakang layar; kartu kredit nirsentuh di MRT adalah contoh pertamanya di Indonesia. Adapun account-based ticketing (ABT) adalah arsitektur: identitas dan hak perjalanan disimpan di server, sehingga media apa pun, dari kartu sampai kode QR, mengakses aturan tarif yang sama. QRIS Tap berdiri di titik tengah: standar domestik berbasis NFC yang menyatukan banyak penerbit, tetapi jangkauannya praktis dalam negeri.
Dorongan menuju open-loop datang dari aritmetika sederhana. Hampir semua penumpang sudah membawa kartu bank atau ponsel ber-NFC, sehingga operator tak perlu mencetak dan mendistribusikan kartu sendiri, dan terminal yang menerima merek EMV global otomatis interoperabel lintas kota. Data L.E.K. Consulting per Maret 2024 menunjukkan proporsi open-loop terhadap perjalanan penuh penumpang dewasa berkisar dari pertengahan 50 persen di Sydney sampai pertengahan 70 persen di metro London dan New York, mayoritas lewat dompet digital. Transport for London melayani lebih dari tiga juta perjalanan contactless per hari, setelah kartu bank masuk ke bus pada 2012.
Pelajaran dari London, Singapura, Hong Kong, dan Jepang
London kerap disebut standar emas open-loop. Oyster tetap hidup sebagai kartu tertutup, tetapi mayoritas penumpang pay-as-you-go memakai kartu bank atau ponsel. Singapura menempuh jalur serupa lewat platform account-based, SimplyGo: kartu bank contactless American Express, Mastercard, NETS, dan Visa, termasuk yang tersimpan di dompet digital, langsung jadi tiket tanpa isi ulang atau kartu perjalanan terpisah. Risikonya khas sistem pascabayar: perjalanan yang tidak terekam lengkap tetap ditagih tarif flat 2,50 dolar Singapura.
Hong Kong menunjukkan open-loop tidak mematikan kartu lama. Octopus dipakai sekitar 98 persen penduduk sejak 1997, tetapi MTR mulai menerima kartu bank nirsentuh menjelang akhir 2023 dengan model ride first, pay later: tarif diakumulasi harian lalu ditagih lewat kartu. Tarifnya disamakan dengan Octopus dewasa, tanpa konsesi anak, pelajar, atau lansia.
Jepang menempuh rute bertahap. Tokyo Metro membuka layanan Tap to Ride untuk kartu kredit, debit, dan prabayar nirsentuh, tanpa registrasi awal. Sebelas operator kereta dan subway di Kanto kini saling menerimanya, lengkap dengan diskon transfer Metro-Toei. Batasnya tetap ada: hanya tarif dewasa, dan JR East dengan lini Yamanote belum ikut, sehingga kartu IC seperti Suica masih jadi jaring pengaman.
Manfaat bagi penumpang, operator, dan wisatawan
Bagi penumpang, keuntungannya langsung: tidak perlu mengisi ulang saldo atau mengantre di mesin tiket, dan kartu yang sama bisa dipakai membeli kopi maupun naik kereta. Bagi operator, sistem ini memangkas biaya distribusi kartu sekaligus menyediakan data perjalanan yang lebih rapi. Bagi wisatawan, dampaknya paling besar: Jakarta menerima lebih dari 2,5 juta wisatawan mancanegara sepanjang 2024, dan mereka kini bisa langsung menempelkan kartunya tanpa membeli kartu perjalanan atau menukar uang.
Bagi Jakarta, ini soal posisi: MRT Jakarta menyebut pembayaran berbasis EMV sebagai bagian dari upaya masuk peringkat 50 Indeks Kota Global pada 2030.
Tantangan: latensi, nilai transaksi kecil, biaya, dan inklusivitas
Gerbang transportasi adalah lingkungan pembayaran paling galak: keputusan lolos atau tidak harus datang hampir seketika, sementara kartu bank dirancang dengan otentikasi yang lebih hati-hati. Jalan keluarnya adalah model pascabayar, tarif diakumulasi lalu ditagih menyusul seperti ride first, pay later di Hong Kong, dengan konsekuensi tarif maksimum bila tap out terlewat. BI menyebut QRIS Tap tuntas dalam 0,3 detik, ukuran yang dituntut juga dari kartu nirsentuh.
Kedua, ekonomi transaksi bernilai kecil. Tarif integrasi dipatok maksimal Rp10.000, angka yang kecil dibanding biaya interchange kartu kredit dan debit yang ditanggung operator. BI melindungi layanan publik dengan MDR nol persen untuk kategori layanan umum dan PSO, tetapi untuk skema kartu pertanyaan lama kembali muncul: seberapa besar biaya pemungutan tarif yang layak dipikul operator, dan seberapa besar boleh dibebankan ke penumpang, terutama wisatawan. L.E.K. mencatat dilema itu, ditambah risiko fraud, sebagai pertimbangan utama otoritas transportasi.
Ketiga, standar dan cakupan. Kartu EMV di gerbang transit menuntut penyesuaian teknis dan aturan risiko tersendiri, dan Jakarta baru memulai dengan kartu kredit Visa serta Mastercard di MRT, belum di LRT maupun Transjakarta. Jepang dan Hong Kong menunjukkan batas lain: tarif kartu nirsentuh umumnya hanya tarif dewasa, sementara konsesi anak dan pelajar belum terwadahi. Di Jakarta, fungsi itu diemban kartu uang elektronik dan JakCard, dan menyatukannya dengan open-loop akan jadi pekerjaan rumah terbesar.
Peta jalan dan dampaknya bagi Jabodetabek
Peta jalan yang paling masuk akal tidak berbentuk satu lompatan, melainkan empat lapis yang menumpuk. Pertama, kartu uang elektronik tetap jadi tulang punggung jangka menengah; integrasi JakLingko di gate MRT sejak 12 Oktober 2026 dan tarif maksimal Rp10.000 per tiga jam adalah fondasi integrasi tarif Jabodetabek. Kedua, QRIS Tap mengisi celah penumpang yang enggan membawa kartu; layanan ini sudah berjalan di lima moda Jakarta dan belasan provinsi, dengan insentif MDR nol persen untuk layanan publik.
Ketiga, kartu nirsentuh open-loop. Kehadiran Visa dan Mastercard di MRT masih berperan sebagai etalase; replikasinya ke LRT Jakarta, Transjakarta, dan Transjabodetabek baru berstatus harapan pemerintah daerah, dan penambahan penerbit lain masih tahap wacana. Keempat, lapisan account-based ticketing: ketika identitas perjalanan tersimpan di server, aturan tarif, konsesi, dan perpindahan antarmoda bisa berjalan tanpa peduli kartu atau ponsel yang dipakai. Bagi Jabodetabek, arah ini berarti penumpang tidak lagi menebak alat bayar mana yang berlaku di moda mana.
Penutup
Uji coba di Bundaran HI lebih dari sekadar seremoni. Selama bertahun-tahun, pembayaran transportasi Indonesia dibangun dari kartu tertutup dengan aneka merek bank di dalamnya; kini arahnya bergeser ke standar global dan akun yang bekerja di belakang layar. Transisinya tidak akan seragam: uang elektronik masih melayani jutaan perjalanan, QRIS Tap tumbuh sebagai jembatan domestik, dan kartu contactless mengurus wisatawan serta pengguna spontan. Seberapa cepat pintu itu terbuka di semua moda bergantung pada keberanian operator dan regulator merapikan biaya, konsesi, serta interoperabilitas.
Sumber
- Bank Indonesia, siaran pers peluncuran QRIS Tap (14 Maret 2025)
- Bank Indonesia, QRIS Tap In-Tap Out untuk lima moda Jabodetabek
- Pemprov DKI Jakarta, peluncuran kartu kredit nirsentuh di MRT
- Kompas.com, MRT Jakarta dan pembayaran kartu kredit nirsentuh
- Koran Jakarta, integrasi pembayaran JakLingko di MRT
- Railway Technology, pelajaran dari kesuksesan open loop TfL
- L.E.K. Consulting, analisis open loop payments
- SimplyGo, FAQ contactless bank cards
- MTR Hong Kong, tap contactless bank cards di gerbang
- Tokyo Metro, layanan Tap to Ride
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.