Potongan QRIS 0% sampai Rp100 Ribu, Kartu Kredit 2%: Panduan MDR 2026
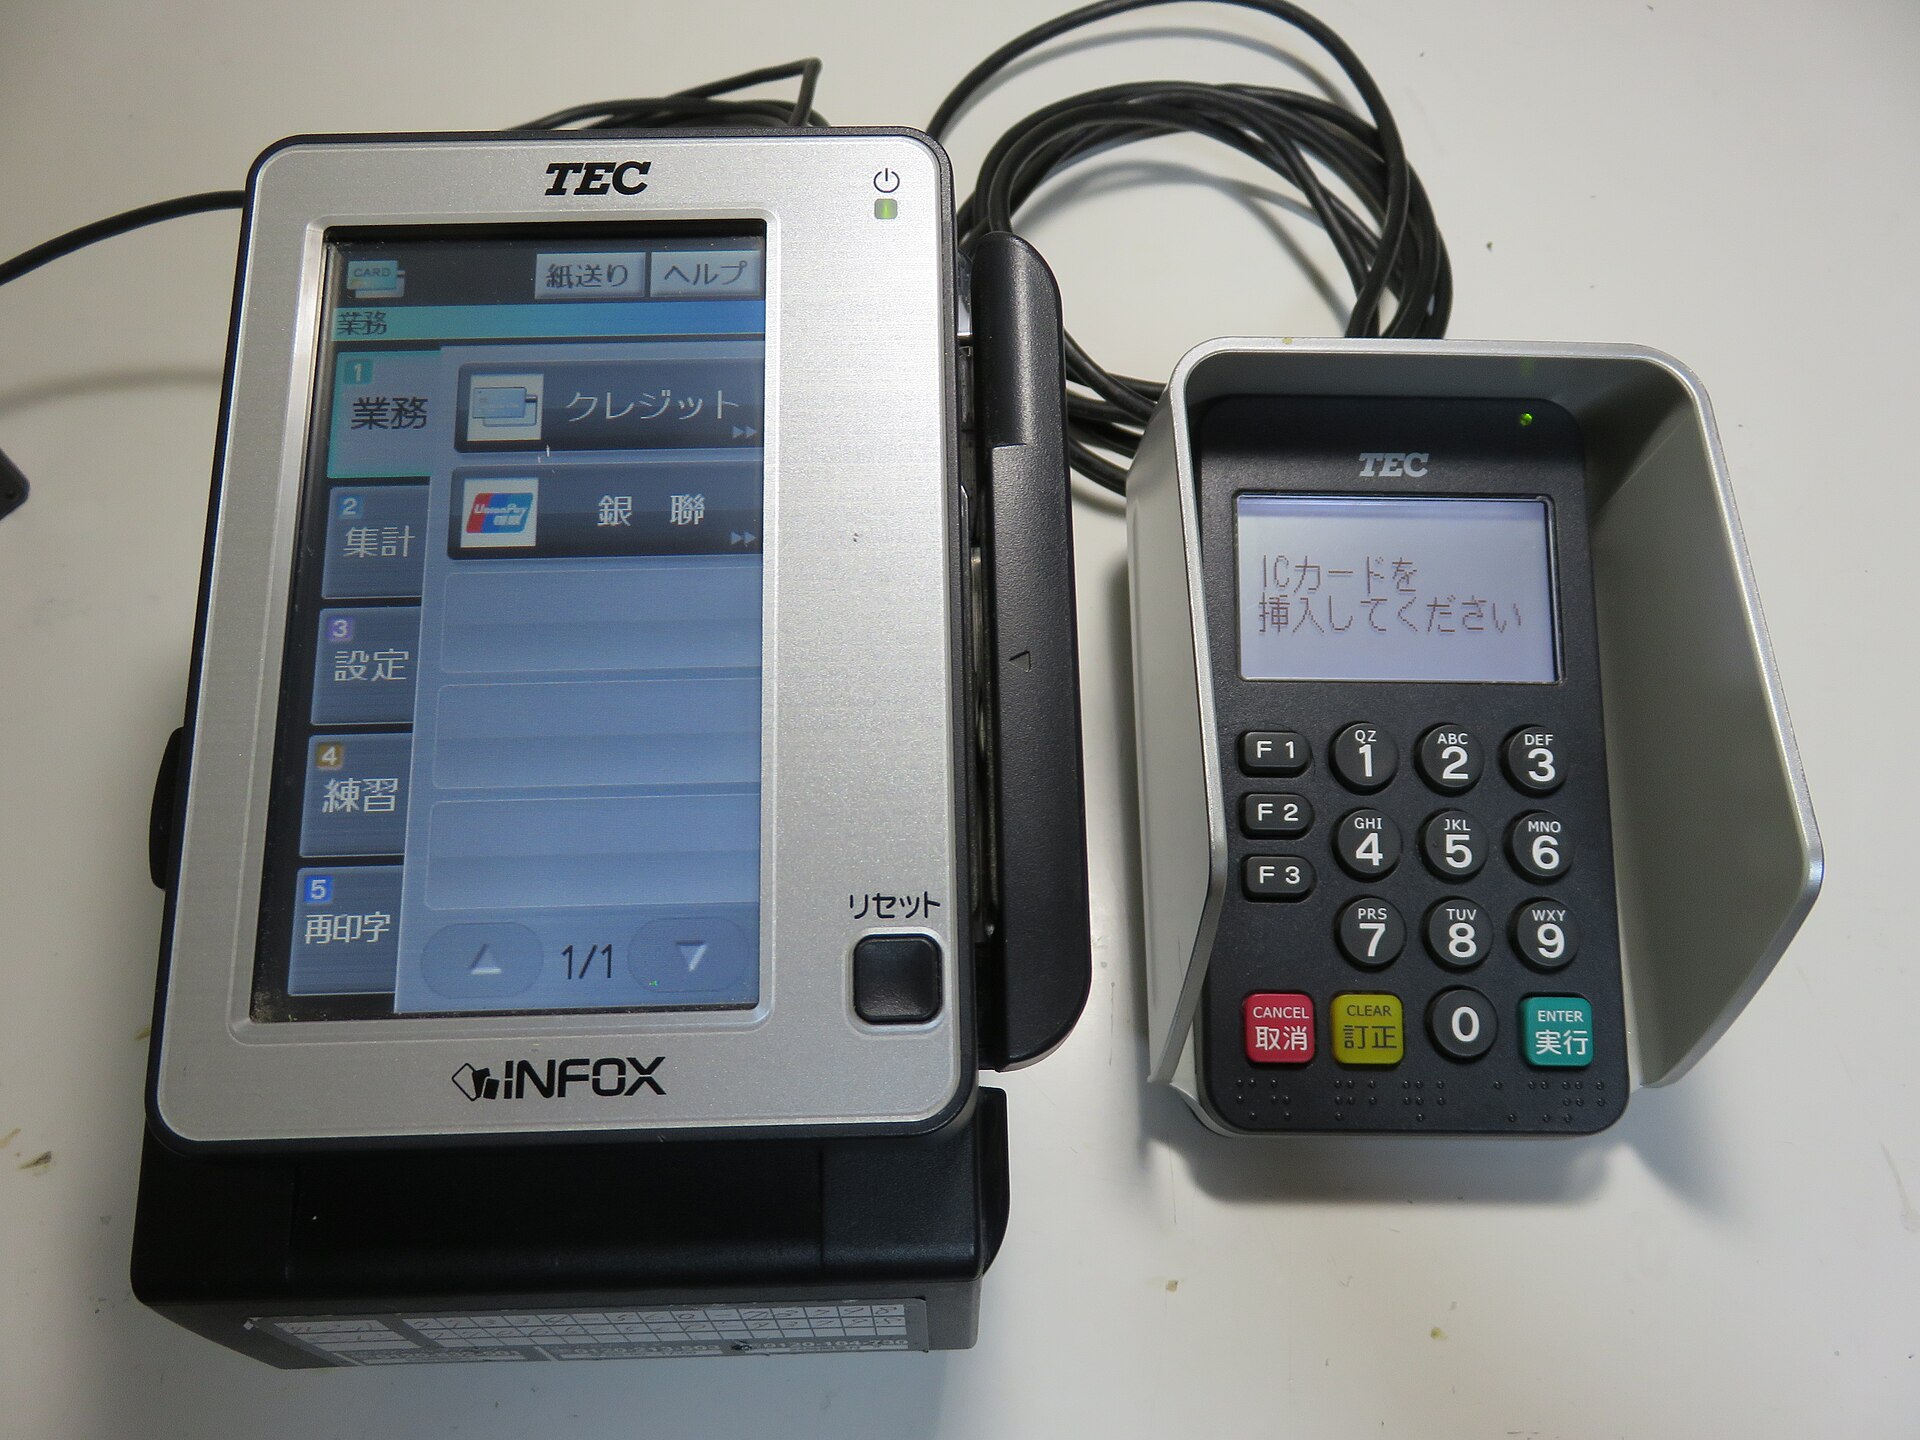
Sejak 1 Oktober 2026, transaksi QRIS sampai Rp100.000 tidak lagi dipotong biaya, berlaku untuk semua kategori merchant. Bagi pedagang, uang yang masuk ke rekening utuh tanpa potongan. Namun gesek kartu kredit di mesin EDC masih memotong sekitar 2 persen dari nilai belanja. Selisih itulah yang membuat MDR (Merchant Discount Rate) penting dipahami sebelum menentukan alat pembayaran mana yang dipakai di kasir. Angkanya kecil, tetapi muncul ribuan kali dalam sebulan dan langsung menggerus margin. Artikel ini mengurai definisi MDR, tarif terbaru yang berlaku, alur dananya, hingga simulasi hitungan untuk merchant.
Apa Itu MDR dan Siapa yang Menanggungnya
MDR adalah biaya jasa yang dipotong dari nilai transaksi sebelum dana masuk ke rekening merchant. Bank Indonesia (BI) mendefinisikannya sebagai biaya yang dikenakan penyelenggara jasa pembayaran (PJP) kepada merchant setiap kali bertransaksi QRIS (1). Yang menanggungnya adalah merchant, bukan pembeli. BI menegaskan pelaku usaha dilarang membebankan kembali MDR kepada konsumen dalam bentuk biaya tambahan, biaya administrasi, atau istilah lain hanya karena pembeli memilih QRIS (1).
Satu hal yang sering disalahpahami: BI sebagai regulator tidak mengambil bagian sepeser pun dari MDR. Seluruhnya menjadi pendapatan industri, yang terdiri dari lembaga penerbit (issuer), lembaga akuisisi (acquirer), lembaga switching, Asosiasi Sistem Pembayaran Indonesia (ASPI), dan Penyelesaian Transaksi Elektronik Nasional (PTEN) (1). Kerangka aturannya berpijak pada PADG No. 21/18/PADG/2019 beserta perubahannya, terakhir lewat PADG No. 3 Tahun 2025 (3); untuk transaksi kartu, rujukannya PADG No. 19/10/PADG/2017 tentang Gerbang Pembayaran Nasional (5).
Perjalanan Uang dalam Satu Transaksi
Saat pelanggan memindai QRIS, dana ditarik dari sumber dana di sisi penerbit: rekening bank, uang elektronik, atau Kartu Kredit Indonesia. Perintah pembayaran melewati lembaga switching sebelum masuk ke acquirer, PJP yang menyediakan QRIS untuk merchant tersebut. Dari sana dana diselesaikan dan diteruskan ke rekening merchant melalui PTEN, dengan ASPI sebagai penyusun standar. Ekosistemnya kini ditopang 96 bank, 60 lembaga nonbank, dan empat lembaga switching (4).
MDR adalah harga dari rangkaian jasa itu, dan bagiannya dibagi ke setiap simpul. Pada transaksi kartu debit antarbank (off us), pembagiannya mengikuti aturan GPN: acquirer 39 persen, issuer 37 persen, lembaga switching 18 persen, penyedia layanan 4 persen, dan lembaga standardisasi 2 persen (5). Transaksi on us, ketika penerbit dan acquirer satu grup, lebih murah karena rantainya lebih pendek.
Tarif MDR QRIS yang Berlaku Sekarang
Sesuai Siaran Pers BI No. 28/159/DKom tanggal 17 Agustus 2026, tarif ini berlaku efektif 1 Oktober 2026 (1)(2).
| Kategori merchant | Tarif MDR |
|---|---|
| Usaha mikro (UMI), transaksi ≤ Rp500.000 | 0% |
| Usaha mikro (UMI), transaksi > Rp500.000 | 0,3% |
| Usaha kecil, menengah, besar, transaksi ≤ Rp100.000 | 0% |
| Usaha kecil, menengah, besar, transaksi > Rp100.000 | 0,7% |
| Pendidikan, transaksi > Rp100.000 | 0,6% |
| SPBU, transaksi > Rp100.000 | 0,4% |
| BLU, PSO, G2P (bansos), P2G (pajak, paspor, donasi sosial) | 0% |
Kebaruan terbesarnya ada di baris ketiga: merchant kecil, menengah, dan besar sebelumnya dikenai 0,7 persen untuk transaksi QRIS tanpa batas nilai, kini seluruh kategori bebas MDR sampai Rp100.000 (6). Merchant mikro menikmatinya lebih dulu, sejak 1 Desember 2024 untuk transaksi sampai Rp500.000, naik dari periode sebelumnya yang hanya membebaskan transaksi di bawah Rp100.000 dengan tarif 0,3 persen di atasnya (7).
Kartu Debit dan Kredit: Tarifnya Berbeda Jauh
Di mesin EDC, tarif tidak seragam seperti QRIS karena skemanya disusun bank dan penyedia masing-masing di dalam koridor aturan. Pada GPN, MDR kartu debit dibatasi dua skenario: transaksi on us 0,15 persen, sedangkan transaksi off us paling tinggi 1 persen di merchant reguler, 0,75 persen di merchant pendidikan, dan 0,5 persen di SPBU (5). Tabel resmi BNI untuk merchant EDC-nya mencerminkan pola itu: kartu debit BNI 0,15 persen, kartu debit bank lain 1 persen (8).
Kartu kredit jauh lebih mahal. BNI mencantumkan MDR 2 persen dan bersifat negotiable, baik untuk kartu kredit BNI maupun bank lain (8). Lewat payment gateway, biayanya lebih tinggi karena sudah termasuk margin penyedia: Midtrans memasang tarif 2,9 persen plus Rp2.000 per transaksi untuk kartu kredit, sementara QRIS-nya 0,7 persen (9). Bagi merchant besar, angka ini umumnya ruang negosiasi; bagi usaha kecil, inilah alasan kartu kredit jarang menjadi kanal utama.
Contoh Perhitungan dan Dampaknya ke Margin UMKM
Ambil satu transaksi Rp1.000.000 di sebuah toko. Berikut potongan yang berlaku pada Oktober 2026.
| Metode pembayaran | Tarif | Potongan | Diterima merchant |
|---|---|---|---|
| QRIS, merchant mikro | 0,3% | Rp3.000 | Rp997.000 |
| QRIS, usaha kecil, menengah, atau besar | 0,7% | Rp7.000 | Rp993.000 |
| Kartu debit bank lain (off us) | 1% | Rp10.000 | Rp990.000 |
| Kartu kredit di EDC bank | 2% | Rp20.000 | Rp980.000 |
| Kartu kredit via payment gateway | 2,9% + Rp2.000 | Rp31.000 | Rp969.000 |
Untuk belanja Rp100.000, QRIS kategori mana pun bebas potongan sehingga merchant menerima Rp100.000 penuh, sedangkan kartu kredit 2 persen memotong Rp2.000 (1)(8). Dampaknya terasa saat diakumulasi. Misalkan toko kecil menerima Rp50 juta sebulan lewat QRIS: bila omzet itu berasal dari 500 transaksi senilai Rp100.000, potongannya nol; bila dari 50 transaksi senilai Rp1 juta, tarif 0,7 persen memotong Rp350.000.
Efeknya ke margin tak kalah penting. Transaksi Rp1.000.000 dengan margin kotor 15 persen menghasilkan laba kotor Rp150.000. Potongan QRIS Rp7.000 setara 4,7 persen dari laba itu, sedangkan kartu kredit Rp20.000 setara 13,3 persen. Pada usaha bermargin tipis, pilihan kanal menentukan laba bersih harian.
Skala persoalannya besar. Hingga Juni 2026, QRIS diterima 44,86 juta merchant dan dipakai 65,77 juta pengguna, dengan 96 persen merchant merupakan UMKM (10). Sepanjang semester I 2026, volume transaksinya 12,55 miliar dengan nilai Rp600,69 triliun, tumbuh 89,52 persen dari periode yang sama tahun lalu (4). UMKM sendiri lebih dari 59 juta unit, menyumbang sekitar 60,5 persen PDB, dan menyerap lebih dari 117 juta tenaga kerja (10). Kepala Departemen Kebijakan Sistem Pembayaran BI, Ryan Rizaldy, menyebut perluasan kebijakan MDR 0 persen diharapkan mengurangi beban biaya merchant sekaligus mendorong akseptasi QRIS (6).
Di luar MDR, pembayaran nontunai memangkas biaya tersembunyi uang tunai: uang kembalian, risiko selisih kas, dan waktu menyetor ke bank. Pos-pos itu jarang muncul di laporan laba rugi, tetapi terasa pada jam kerja dan keamanan.
Arah Kebijakan: dari 0,3 Persen ke Nol
Perjalanan tarif MDR QRIS bergerak satu arah: menurun. Sebelum Desember 2024, transaksi mikro di bawah Rp100.000 sudah bebas MDR, sementara di atasnya dikenakan 0,3 persen (7). Gubernur BI saat itu, Perry Warjiyo, membebaskan MDR untuk transaksi sampai Rp500.000 di merchant mikro mulai 1 Desember 2024 demi menjaga daya beli kelas menengah ke bawah (7). Hampir dua tahun kemudian, cakupannya diperluas ke semua kategori sampai Rp100.000, efektif 1 Oktober 2026 (6).
Kebijakan itu berjalan seiring peluncuran Kartu Kredit Indonesia (KKI) pada 17 Agustus 2026. Instrumen berfasilitas bayar tertunda ini diproses di dalam negeri dan bertransaksi lewat QRIS, diterbitkan delapan PJP: BCA, Mandiri, BNI, BRI, CIMB Niaga, Permata, Bank Mega, dan BSI dengan skema syariah (2). Pejabat Gubernur Sementara BI, Destry Damayanti, menyebut kebijakan ini dibangun atas prinsip keseimbangan: bermanfaat bagi masyarakat, membuka ruang tumbuh bagi merchant, sekaligus menciptakan peluang baru bagi industri (2). Tarif 0 persen karena itu bukan tanpa konsekuensi: bebannya bergeser ke industri yang berharap menuai dari volume transaksi yang lebih besar.
Tips Praktis untuk Merchant
- Pastikan kategori usaha Anda terdaftar benar di PJP. Usaha mikro mendapat ambang bebas Rp500.000, kategori lain Rp100.000, jadi klasifikasi yang keliru membuat potongan lebih besar dari seharusnya.
- Jangan membebankan MDR ke pembeli. Praktik surcharge dilarang dan berisiko pada kerja sama dengan acquirer.
- Bandingkan biaya antarmetode: untuk tiket besar, kartu kredit dua sampai tiga kali lebih mahal daripada QRIS.
- Pisahkan rekening usaha dan cocokkan nilai pencairan (settlement) dengan catatan penjualan harian, supaya selisih kecil tidak menumpuk tanpa terdeteksi.
- Manfaatkan fitur QRIS Tuntas (transfer, tarik, setor tunai) agar arus kas harian tidak bolak-balik ke bank.
- Perlakukan riwayat transaksi QRIS sebagai modal: rekam jejak digital memudahkan pengajuan pembiayaan, sesuatu yang sulit dilakukan pedagang tunai.
Penutup
MDR hanya satu baris dalam laporan keuangan, tetapi memengaruhi keputusan yang lebih besar: bagaimana usaha menerima uang. Tarif 0 persen menjadikan QRIS kanal termurah untuk transaksi harian, sementara kartu kredit tetap berguna untuk tiket besar dan cicilan yang tidak disediakan QRIS. Merchant yang memahami tarif, ambang, dan alur dananya bisa memilih kanal termurah, lalu mengalihkan selisihnya menjadi margin. Karena aturan bisa berubah, memeriksa pengumuman resmi BI dan PJP secara berkala tetap langkah paling aman.
Sumber
- Bank Indonesia, "MDR QRIS Bagi Merchant: Kategorisasi dan Simulasi"
- Bank Indonesia, Siaran Pers No. 28/159/DKom, 17 Agustus 2026
- Bank Indonesia, PADG No. 3 Tahun 2025 tentang Perubahan Ketiga PADG No. 21/18/PADG/2019
- Metro TV News, "Transaksi QRIS Tembus 12,55 Miliar di Semester I, Nilainya Sentuh Rp600,69 Triliun"
- CNN Indonesia, "Biaya Transaksi Kartu Debit Dipatok Maksimal 1 Persen"
- Antara News, "BI perluas kebijakan MDR QRIS 0 persen untuk pelaku UMKM"
- Jakarta Globe, "Bank Indonesia Scraps QRIS Fees to Strengthen Purchasing Power"
- BNI, Informasi MDR untuk Merchant EDC
- Midtrans, Biaya Transaksi Payment Gateway
- Tirto.id, "BI Catat 44,86 Juta Merchant QRIS, 96% di Antaranya UMKM"
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.