EMV di Indonesia: Dari Kartu Chip sampai 12,55 Miliar Transaksi QRIS
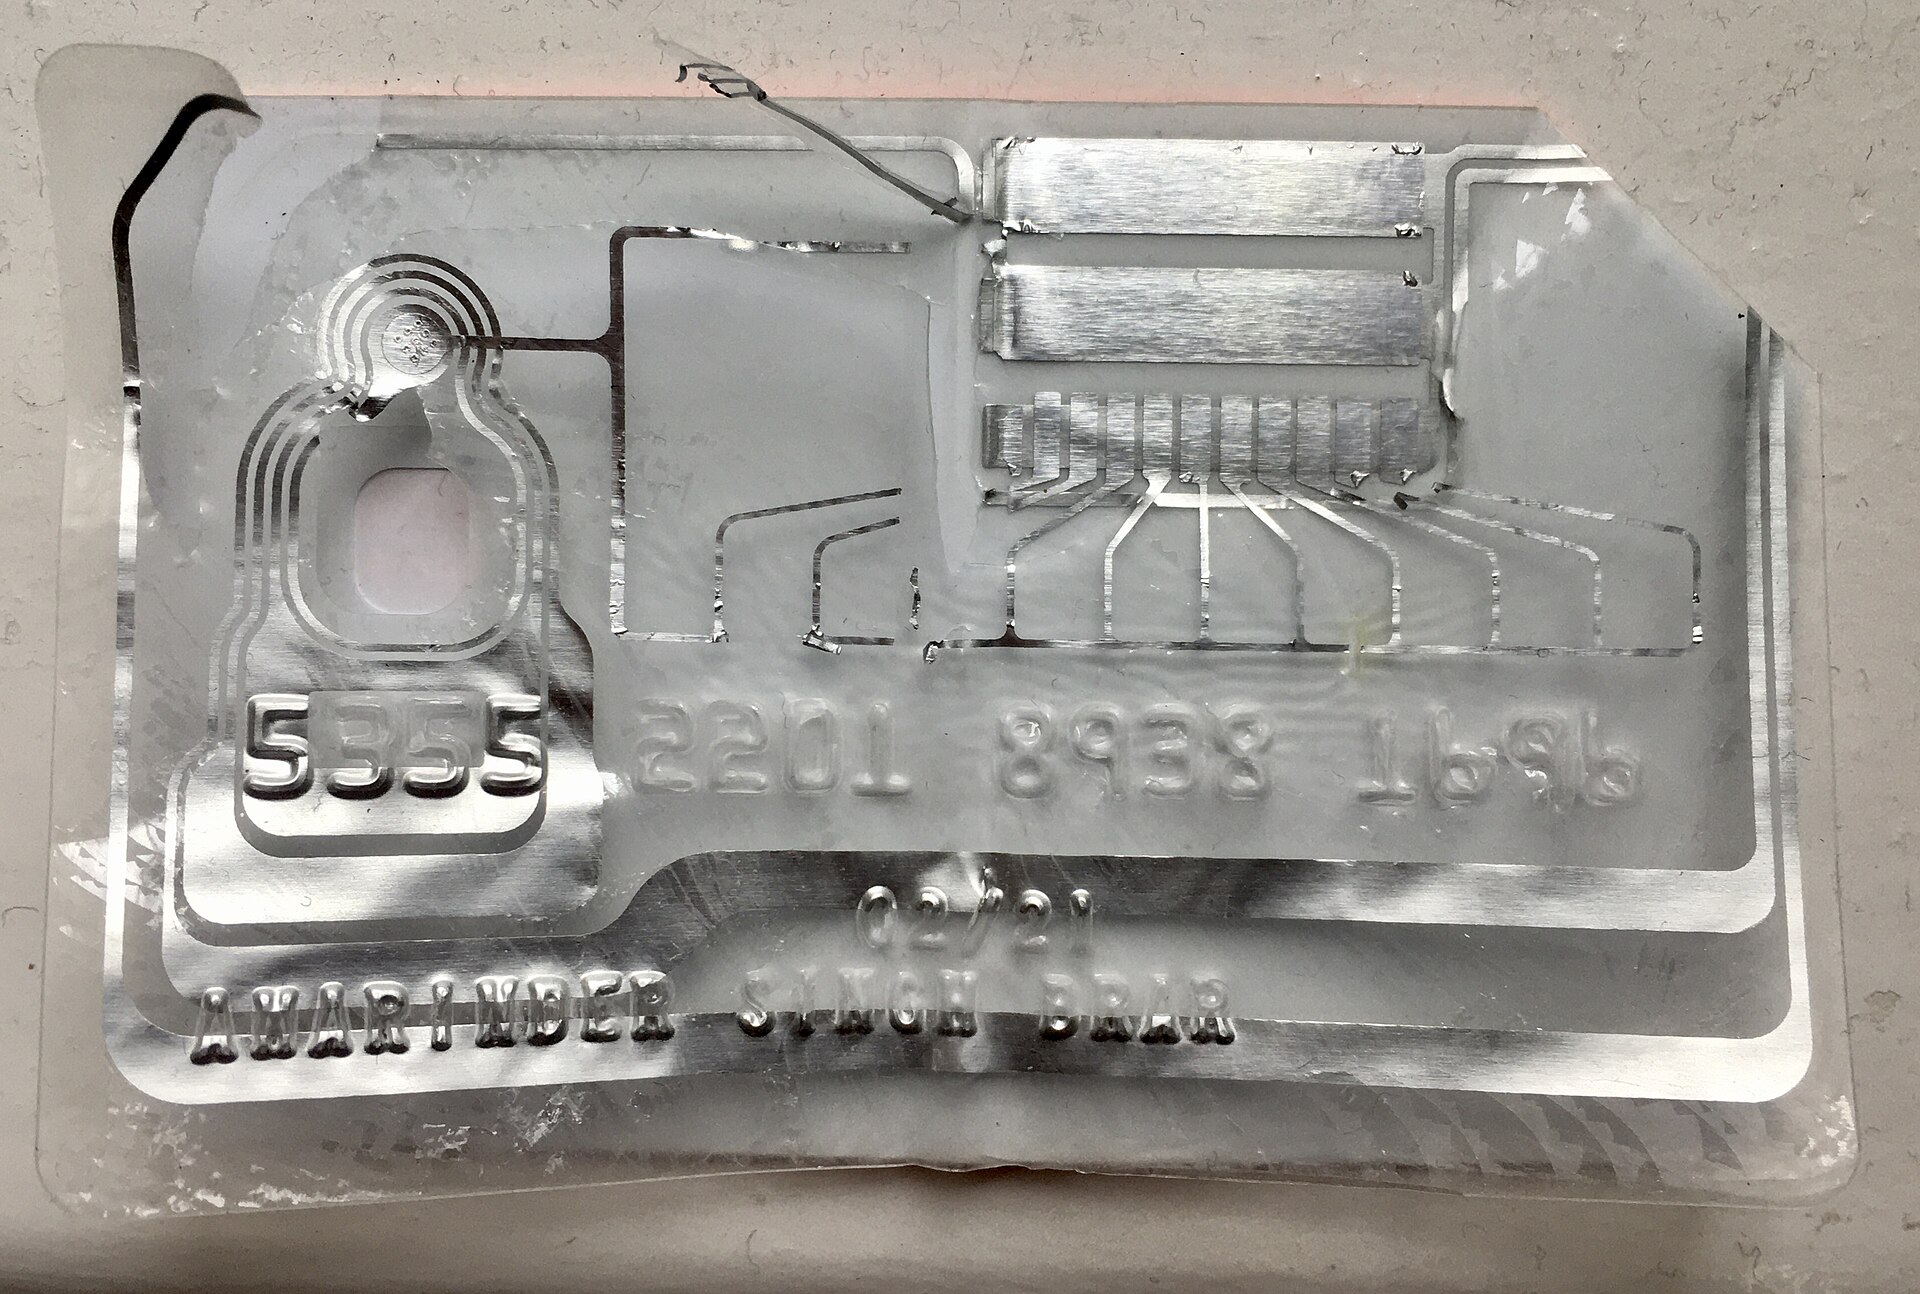
Setiap kali Anda menyelipkan kartu debit ke mesin EDC, menempelkan ponsel di gerbang MRT, atau memindai QRIS di warung kopi, ada satu standar global yang bekerja di belakangnya: EMV. Standar inilah yang menyatukan kartu chip, kartu kredit, mesin EDC, sampai kode QRIS yang dipakai puluhan juta orang setiap hari. Indonesia butuh lebih dari satu dekade untuk sampai ke titik ini, melewati aturan migrasi kartu chip, pemblokiran kartu magnetic stripe, dan peluncuran Kartu Kredit Indonesia pada 2026. Tulisan ini menelusuri bagaimana EMV membentuk cara Indonesia bertransaksi, apa dampaknya terhadap keamanan, dan ke mana arahnya berikutnya.
Apa Itu EMV dan Kenapa Chip Menggantikan Magnetic Stripe
EMV adalah singkatan dari Europay, Mastercard, dan Visa, tiga perusahaan yang menyusun spesifikasi awal kartu chip. Pada 1999, EMVCo dibentuk oleh Mastercard dan Visa untuk mengelola spesifikasi tersebut, dengan Europay sebagai anggota awal, dan istilah EMV kini menjadi merek dagang terdaftar. Sejak itu kartu chip menjadi standar global: EMVCo mencatat 15,6 miliar kartu di dunia memakai spesifikasinya, dan 97% transaksi kartu tatap muka berbasis chip di dunia sudah EMV-enabled.
Alasan utama penggantian magnetic stripe adalah keamanan. Data di pita magnetik bersifat statis dan mudah digandakan, sedangkan informasi yang tersimpan di mikrocip sangat sulit dipalsukan. Spesifikasi EMV mengatur protokol komunikasi antara perangkat pembayaran berchip (kartu, ponsel, sampai perangkat yang dikenakan di tubuh) dan pembaca chip, sehingga kartu berchip bisa diterima di terminal yang kompatibel di mana pun. Standar ini juga mendukung beragam metode verifikasi pemegang kartu, dari PIN daring dan luring sampai sepuluh tipe verifikasi biometrik.
Bukti dampaknya terlihat di negara yang lebih dulu bermigrasi. EMVCo mengutip data UK Finance dan asosiasi bankir Kanada: fraud kartu palsu di Inggris turun 90% dan di Kanada 76% sejak 2008.
Jalan Panjang Migrasi Indonesia: Regulasi BI dan PIN 6 Digit
Titik baliknya adalah Surat Edaran Bank Indonesia No. 17/52/DKSP yang berlaku akhir Desember 2015. Aturan itu mewajibkan semua pihak, dari prinsipal, penerbit, dan acquirer sampai penyelenggara kliring dan penyelesaian akhir, memakai standar nasional teknologi chip untuk kartu ATM dan debit. Teknologi magnetic stripe hanya diizinkan secara terbatas, yaitu untuk kartu atas rekening bersaldo paling banyak Rp5 juta. Autentikasi transaksinya wajib memakai PIN online 6 digit.
Jadwalnya berlapis. Infrastruktur host dan back-end harus siap pada 30 Juni 2017, dan terminal ATM serta EDC baru wajib bisa memproses kartu berchip sejak 1 Juli 2017. Penerbit diberi target kepemilikan kartu berchip: minimal 30% pada 1 Januari 2019, 50% pada 2020, 80% pada 2021, dan 100% pada 1 Januari 2022. Seluruh kartu, terminal, dan sarana pemroses wajib memakai standar nasional chip paling lambat 31 Desember 2021, lalu sejak 1 Januari 2022 transaksi kartu ATM dan debit berchip wajib diproses di dalam negeri. Kepemilikan standar nasional teknologi chip pun berada di Bank Indonesia.
Praktiknya berjalan bertahap. Menurut Jalin, salah satu lembaga switching nasional, kartu ATM berbasis magnetic stripe mulai diblokir otomatis oleh sistem perbankan pada 21 Desember 2021, dan standar chip nasional untuk kartu ATM serta debit Indonesia, NSICCS, memang mengacu pada spesifikasi EMV. Migrasi ini juga membawa insentif: kartu berchip bisa menarik tunai sampai Rp15 juta per hari, dibanding Rp10 juta untuk kartu magnetic stripe, dan transfer antarbank sampai Rp50 juta per hari, dibanding Rp25 juta.
Lembaga Switching dan Infrastruktur Bersama
Transaksi antarpenerbit tidak berjalan sendiri. Dalam bahan sosialisasi QRIS, Bank Indonesia mencatat Alto, Rintis, Jalin, dan Artajasa sebagai lembaga switching yang memproses transaksi QRIS, bersama penyelenggara jasa sistem pembayaran, merchant aggregator, dan pengelola National Merchant Repository. Kewajiban pemrosesan domestik sejak 2022 membuat jalur ini semakin sentral, sejalan dengan Gerbang Pembayaran Nasional. Sesuai ketentuan GPN, setiap kartu yang diterbitkan pihak yang terhubung ke gerbang nasional itu wajib mencantumkan logo GPN.
Dari Kartu Fisik ke QRIS: Standar EMVCo di Ruang Ritel
EMV tidak berhenti di kartu plastik. Ketika menyusun QRIS, Bank Indonesia memakai standar internasional EMVCo. Pilihan itu disengaja: standar EMVCo terbuka, mengakomodasi kebutuhan spesifik tiap negara, dan memudahkan interoperabilitas antarpenyelenggara maupun antarnegara. Wisatawan yang aplikasi pembayarannya sudah mengadopsi standar EMVCo bahkan bisa memindai QRIS tanpa aplikasi tambahan. EMVCo sendiri menerbitkan spesifikasi EMV QR Code Payment pada 2017.
QRIS ditetapkan lewat PADG No. 21/18/PADG/2019. Kode QR dari berbagai penyedia bermigrasi ke standar ini sampai 31 Desember 2019, dan implementasi nasionalnya dimulai 1 Januari 2020 dengan dua model: merchant presented mode, saat pelanggan memindai QR pedagang, dan customer presented mode, saat pedagang memindai QR pelanggan.
Hasilnya masif. Hingga Juni 2026, Bank Indonesia mencatat 65,77 juta pengguna QRIS dan 44,86 juta merchant, dengan 96,68% di antaranya UMKM. Sepanjang semester I 2026, QRIS mencatat 12,55 miliar transaksi senilai Rp1,12 kuadriliun, tumbuh 93,92% dibanding periode yang sama setahun sebelumnya. Standar yang lahir untuk kartu kini justru paling terasa lewat kode QR.
Contactless, Tokenisasi, dan SoftPOS
Selain kontak chip, spesifikasi EMV juga mencakup pembayaran nirsentuh sejak 2007. Wujud terbarunya di Indonesia adalah QRIS Tap, pengembangan QRIS yang memakai teknologi NFC: pengguna cukup mendekatkan ponsel ke terminal pembayaran. Dasar hukumnya PADG No. 3 Tahun 2025, dan Bank Indonesia menyebutnya sebagai standar nasional pemrosesan transaksi pembayaran berbasis NFC. Per Desember 2025 sudah ada 16 penyelenggara jasa pembayaran yang memfasilitasinya, dengan dua fitur: Single Tap untuk sekali bayar, serta Tap In Tap Out untuk tarif dinamis transportasi dan parkir. Limitnya mengikuti ketentuan QRIS, Rp10 juta per transaksi, dan pada tahap awal baru tersedia di perangkat Android.
Paralel dengan itu berjalan tokenisasi. Pada 2014 EMVCo memperluas cakupannya ke tokenisasi pembayaran: nomor kartu digantikan token unik sehingga data paling berharga bagi penipu tidak berpindah tangan. Prinsip ini tampak pada Kartu Kredit Indonesia (KKI) yang diluncurkan 17 Agustus 2026 bersama delapan penerbit, dan tahap awalnya hadir sebagai kartu digital yang menjadi sumber dana transaksi QRIS, baik pindai maupun Tap.
SoftPOS melengkapi gambarannya. Di berbagai pasar, teknologi ini mengubah ponsel Android ber-NFC menjadi terminal penerimaan pembayaran yang aman, cukup lewat aplikasi tanpa perangkat keras tambahan, dengan syarat keamanan ketat seperti tata letak tombol PIN yang diacak dan deteksi root. Bagi pedagang kecil, ini menurunkan hambatan menerima pembayaran kartu nirsentuh.
Keamanan: Apa yang Berubah, Apa yang Bergeser
Chip membuat pemalsuan kartu jauh lebih sulit karena setiap transaksi menghasilkan data yang tidak bisa dipakai ulang. Pola lintas negara konsisten: fraud kartu palsu turun drastis setelah migrasi EMV, seperti 90% di Inggris dan 76% di Kanada. EMV juga memperluas pilihan verifikasi, termasuk tujuh metode verifikasi pemegang kartu, mulai PIN daring dan luring sampai biometrik.
Keamanan tetap cerita yang belum selesai. Ketika transaksi tatap muka mengeras, penipuan bergeser ke kanal tanpa kehadiran kartu, seperti e-commerce. EMVCo merespons lewat spesifikasi EMV 3-D Secure pada 2016 dan perluasan tokenisasi sejak 2014. Di Indonesia, lapisan pengamanannya bertumpuk: PIN online 6 digit, pemrosesan domestik, pembatasan magnetic stripe hanya untuk rekening bernilai kecil, dan pemblokiran bertahap kartu lama. Mengganti kartu lama dengan kartu berchip karena itu bukan urusan administratif semata, melainkan soal keamanan dana nasabah.
Arah ke Depan
Tiga arah tampak jelas. Pertama, pembayaran nirsentuh meluas: QRIS Tap masih bertahap, dimulai dari Android, dan dukungan perangkat lain menyusul. Pemerintah dan BI juga memperluas kebijakan MDR QRIS 0% untuk transaksi sampai Rp100.000 di semua kategori merchant sejak 1 Oktober 2026. Kedua, instrumen domestik tumbuh: KKI yang lahir sebagai kartu digital direncanakan berkembang ke transaksi online dan kartu fisik. Jejaknya sudah terlihat di segmen pemerintah, dengan nilai transaksi Rp147,8 miliar pada kuartal II 2026, tumbuh 69,5%, dan 59 kementerian/lembaga serta 296 pemerintah daerah aktif bertransaksi. Ketiga, tokenisasi menjadi lapisan tetap di semua kanal, dari kartu fisik, ponsel, sampai perangkat yang dikenakan di tubuh.
Belasan tahun setelah migrasi chip dimulai, standar EMV terbukti bukan proyek sesaat. Ia berpindah dari plastik ke kode QR, dan dari terminal ke ponsel.
Sumber
- EMVCo, "How do EMV Chip Specifications Tackle Card Fraud?"
- EMVCo, "Why EMV?" (sejarah dan statistik kartu)
- Bank Indonesia, Instrumen APMK (karakteristik kartu chip dan limit)
- Bank Indonesia, Surat Edaran No. 17/52/DKSP (PDF)
- Bank Indonesia, Bahan Sosialisasi QRIS (PDF)
- Bank Indonesia, Siaran Pers Kartu Kredit Indonesia dan Kebijakan MDR 0% (17 Agustus 2026)
- Bank Indonesia, QRIS Tanpa Pindai (TAP)
- Jalin, "Five Advantages of Chip-Based ATM Cards"
- Media Indonesia, "Transaksi Kartu Kredit Indonesia Segmen Pemerintah Melonjak 69,5 Persen"
- Raiffeisen Bank International, SoftPOS
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.