QRIS Saja Kurang? Cara UMKM Mulai Menerima Kartu Visa dan Mastercard
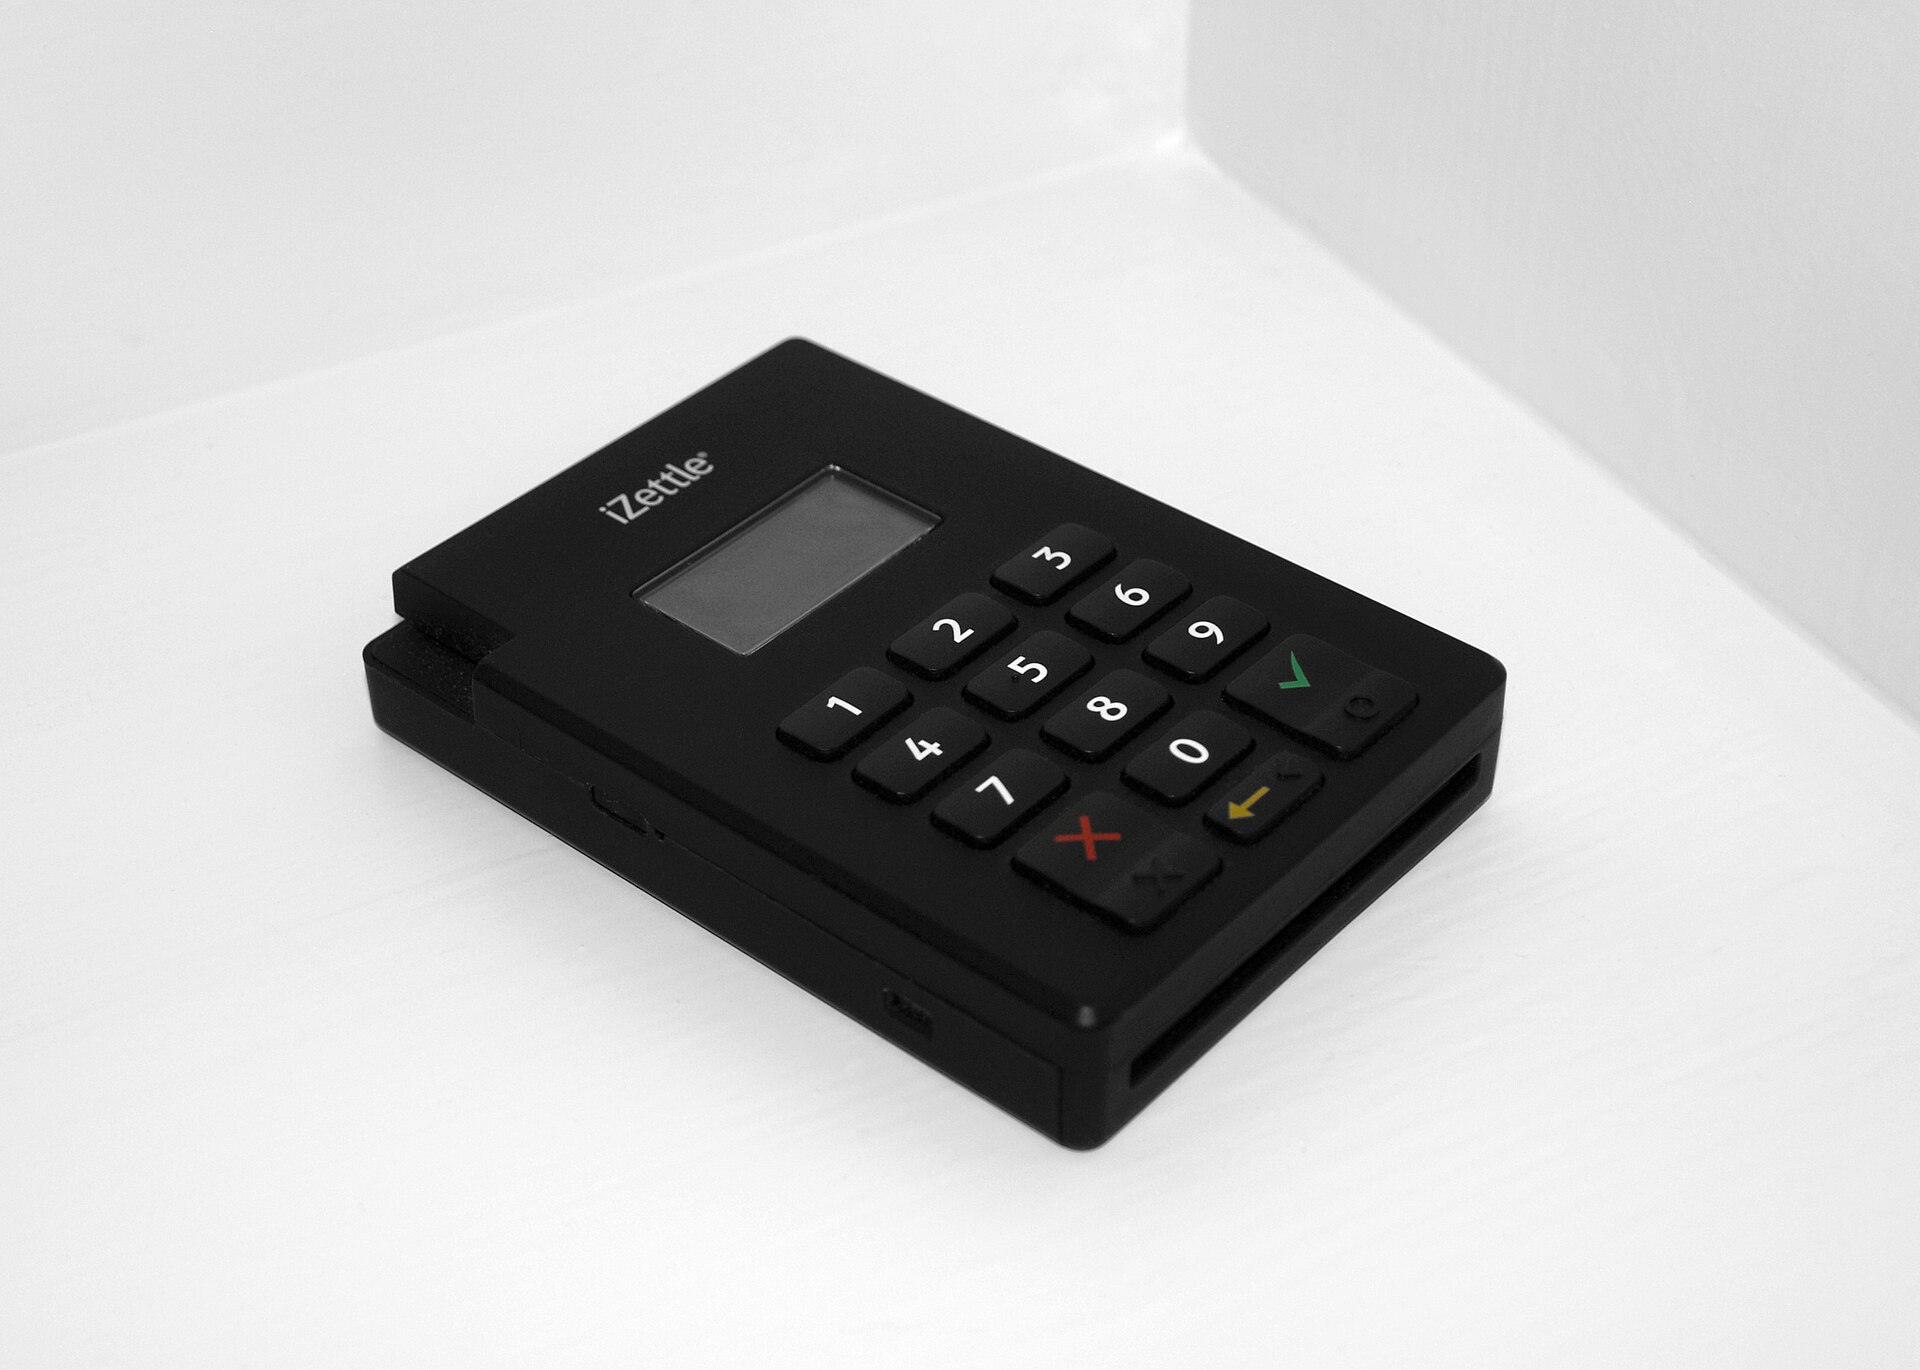
Kode QRIS sudah menjadi wajah pembayaran nontunai di Indonesia. Hingga Juni 2026, Bank Indonesia mencatat 44,86 juta merchant menerima QRIS dan 96,68 persen di antaranya adalah UMKM. Angka itu menjelaskan mengapa banyak pemilik usaha merasa tak perlu alat lain di kasir. Namun tidak semua pelanggan cocok dengan QR: wisatawan asing pemegang Visa atau Mastercard, pembeli yang ingin mencicil belanjaan, dan pelanggan bernilai besar tetap butuh mesin pembaca kartu. Artikel ini memetakan pilihan cara menerima kartu, tarif MDR dan biaya lain yang menyertainya, alur pencairan dana, risiko chargeback, sampai langkah teknis mengajukan diri sebagai merchant.
Kartu Tetap Relevan, Terutama untuk Tiket Besar dan Tamu Asing
Data Bank Indonesia yang dirangkum Kontan menunjukkan jumlah kartu kredit beredar justru menyusut, dari 18,80 juta pada Juni 2025 menjadi 18,09 juta pada Juni 2026. Namun nilai transaksinya tumbuh 13,29 persen menjadi Rp43,74 triliun, dengan volume naik 15,72 persen. Pola ini menandakan kartu makin sering dipakai untuk transaksi bernilai besar, bukan belanja kecil harian yang sudah pindah ke QRIS dan dompet digital.
Dorongan kedua datang dari pariwisata. Menurut data BPS yang dikutip Visa, kunjungan wisatawan mancanegara mencapai 1,42 juta orang pada Juni 2025, naik 18,2 persen secara tahunan, dan sepanjang Januari sampai Juli 2025 tercatat 8,53 juta kunjungan atau tumbuh 10 persen. Tamu seperti ini membawa kartu internasional, bukan saldo dompet digital lokal. Kolaborasi Visa dan DANA sejak akhir 2025 memang memungkinkan kartu Visa ditautkan ke DANA untuk membayar QRIS, tetapi pengeluaran besar mereka, seperti hotel, tur, dan restoran, tetap paling mudah diselesaikan lewat kartu.
Kesimpulannya: QRIS menjaga volume transaksi kecil, kartu membuka pintu pelanggan bernilai besar. Usaha yang melewatkan sisi kedua berisiko kehilangan penjualan yang sudah berdiri di depan kasir.
Tiga Jalur Menerima Kartu: EDC Bank, Perangkat Sendiri, dan SoftPOS
Ada tiga jalur umum, dan semuanya berujung pada satu syarat: terdaftar sebagai merchant pada penyedia jasa pembayaran berizin Bank Indonesia, entah bank maupun nonbank.
Sewa mesin EDC dari bank
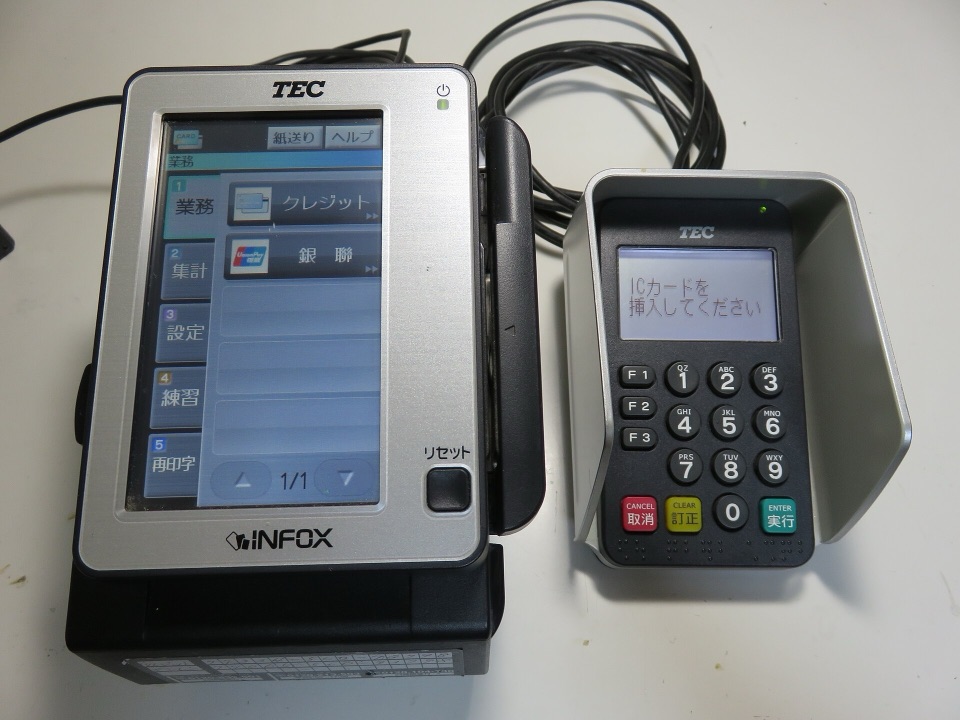
Jalur paling klasik adalah mengajukan EDC ke bank. BCA menyediakan terminal yang menerima Visa, Mastercard, JCB, UnionPay, Amex, Debit GPN, Flazz, dan QRIS dalam satu perangkat, tanpa biaya sewa untuk merchant baru. Program pengajuan di kantor cabang tertentu bahkan memungkinkan mesin aktif di hari yang sama begitu berkas disetujui. Bank Mandiri menyediakan layanan serupa, dengan catatan merchant harus jadi nasabahnya dulu.
Membeli perangkat dari penyedia nonbank
Jika ingin mesin yang dimiliki sendiri, penyedia seperti OttoPay, iSeller, atau Youtap menjual perangkat EDC pada kisaran Rp1 juta sampai Rp5 juta tergantung kelengkapan fiturnya. Model ini menghilangkan sewa bulanan, tetapi tarif MDR ditetapkan penyedia sehingga wajib dibandingkan teliti.
SoftPOS, ponsel Android menjadi mesin kartu
Jalur terbaru adalah SoftPOS atau tap to phone: aplikasi bersertifikasi mengubah ponsel Android ber-NFC menjadi terminal kartu tanpa perangkat tambahan. PT Cashlez Worldwide Indonesia meluncurkan cashSoftPOS pada Januari 2026 sebagai SoftPOS pertama yang mendapat persetujuan Bank Indonesia dan memakai standar keamanan PCI MPoC. Solusi ini cocok untuk pedagang berpindah lokasi, seperti penjual di area wisata atau bazar. Untuk penjualan daring, kartu diterima lewat payment gateway dengan tarif lebih tinggi karena menanggung risiko transaksi tanpa kehadiran kartu.
MDR Kartu Debit versus Kredit, plus Biaya di Luar MDR
Biaya utama penerimaan kartu adalah Merchant Discount Rate (MDR), potongan yang diambil dari setiap transaksi dan ditanggung merchant, bukan pelanggan. Membebankan biaya kartu ke tagihan konsumen dilarang; ketentuan merchant BCA secara tegas melarang pungutan tambahan itu.
Tarif kartu debit termasuk paling murah karena MDR debit diatur regulator: Bank Mandiri memublikasikan 0,15 persen untuk kartu debit Mandiri di mesin Mandiri dan 1 persen untuk kartu debit bank lain. Kartu kredit lebih tinggi: Mandiri menetapkan 1,8 persen untuk Visa maupun Mastercard, dengan tarif khusus bagi merchant bervolume besar.
Gambaran nyatanya terlihat dari simulasi Bank Mandiri: transaksi kartu kredit Rp1 juta dipotong Rp18.000, sehingga merchant menerima Rp982.000. Bandingkan dengan QRIS kategori usaha menengah yang memotong 0,7 persen atau Rp7.000 untuk transaksi yang sama. Sejak 1 Oktober 2026, selisihnya bisa lebih lebar karena Bank Indonesia memperluas MDR QRIS 0 persen untuk transaksi sampai Rp100.000 di semua kategori merchant, sementara usaha mikro tetap 0 persen sampai Rp500.000 dan hanya dikenai 0,3 persen di atas plafon itu.
Di luar MDR ada biaya yang jarang dibahas di awal. Sewa terminal: BCA membebaskannya, tetapi jika bank Anda mengenakan sewa, rentangnya Rp50.000 sampai Rp150.000 per unit per bulan menurut OttoDigital. Ada pula minimum pemanfaatan: BCA mensyaratkan Rp15 juta per terminal per bulan atau 100 transaksi per bulan, dan terminal bisa ditarik bila target itu tidak tercapai. Kerusakan atau kehilangan mesin menjadi tanggung jawab merchant, seperti tercantum di halaman Mandiri EDC.
Alur Uang Kartu Sampai ke Rekening Usaha
Dana kartu tidak masuk rekening secara seketika. Setelah otorisasi, transaksi melewati settlement, yakni pengkreditan hasil transaksi ke rekening merchant. Pada EDC bank, merchant umumnya wajib settlement setidaknya sekali dalam satu hari kalender. Ketentuan merchant BCA menyebut dana efektif masuk paling lambat pada hari kalender berikutnya, dan bila merchant lupa, bank dapat menjalankan auto settlement tiga hari kalender setelah transaksi.
Pencatatan harian karena itu penting. BCA memberi jendela lima hari kalender untuk melaporkan selisih rekonsiliasi; lewat dari itu klaim tidak lagi dilayani. Faktur dan bukti transaksi disimpan minimal sembilan bulan karena akan diminta saat ada sengketa. Skema payment gateway bisa berbeda dan umumnya lebih lama karena dana melewati agregator; mintakan jadwal pencairan tertulis sebelum meneken kerja sama.
Chargeback dan Fraud: Risiko yang Harus Dikelola Sejak Awal
Risiko paling khas dari kartu adalah chargeback, permintaan pembatalan transaksi yang diajukan pemegang kartu melalui bank penerbitnya. Dokumen Xendit menyebut sengketa bisa diajukan hingga 540 hari setelah transaksi untuk alasan non-fraud, sementara merchant hanya punya tujuh hari kalender untuk mengirim bukti sanggahan; melewati tenggat itu, sengketa kalah otomatis. Bila berlanjut ke arbitrase dan merchant kalah, ada biaya tambahan ratusan dolar Amerika.
Kasus yang sering muncul: pelanggan mengaku tidak bertransaksi, barang tidak diterima, atau refund tak kunjung masuk. Ada pula skenario yang tampak menguntungkan tetapi berbahaya, yakni pembeli yang meminta uang tunai atas transaksi kartunya. Praktik itu dilarang dan mengundang kerugian.
Cara menekan risikonya
- Periksa fisik kartu untuk transaksi non-contactless: masa berlaku, kecocokan tanda tangan, dan PIN. Untuk contactless, ketentuan tanda tangan tidak berlaku.
- Jangan memecah nilai transaksi atau mengulang otorisasi untuk pembelian yang sama; keduanya dilarang.
- Simpan bukti lengkap: faktur, slip, detail pelanggan, dan komunikasi dengan pembeli.
- Jawab permintaan bank sebelum tenggat; rasio chargeback merchant dipantau bank.
- Jangan menyimpan nomor kartu di luar sistem terminal; kelalaian menjaga data menjadi tanggung jawab merchant.
- Latih kasir, sebab kesalahan verifikasi adalah penyebab chargeback yang paling bisa dicegah.
Langkah Praktis Mengajukan Diri sebagai Merchant
- Petakan kebutuhan. Hitung nilai transaksi rata-rata dan porsi pelanggan asing. Bila rata-ratanya puluhan ribu rupiah dan pembelinya lokal, manfaat kartu kecil; begitu ratusan ribu ke atas, kartu langsung terasa.
- Pilih partner. Bandingkan bank dan penyedia nonbank dari sisi MDR, sewa, minimum pemanfaatan, jadwal pencairan, dan dukungan teknis; pastikan izinnya terdaftar di Bank Indonesia.
- Siapkan dokumen. Umumnya KTP pemilik, NPWP, NIB atau SIUP/TDP, izin usaha, dan rekening di bank penempatan. Untuk perorangan tanpa izin usaha, Mandiri menerima Surat Keterangan Usaha dari kecamatan atau surat izin lokasi pengelola gedung.
- Ajukan dan tunggu verifikasi. BCA menyediakan jalur pengajuan di kantor cabang tertentu dengan persetujuan di hari yang sama, sedangkan pengajuan standar melewati verifikasi bank.
- Uji dan latih. Setelah mesin aktif, uji transaksi debit, kredit, dan contactless, lalu bekali kasir dengan prosedur membaca status sukses serta mencetak struk.
QRIS Sudah Cukup atau Perlu Kartu? Ini Pemisahnya
Untuk sebagian besar usaha mikro, QRIS bisa jadi sudah memadai: MDR nol untuk transaksi sampai Rp100.000 sejak Oktober 2026 dan sampai Rp500.000 khusus usaha mikro, dengan potongan 0,3 persen di atas plafon itu. Kartu Kredit Indonesia yang diluncurkan Agustus 2026 pun memakai QRIS sebagai jalur transaksinya, sehingga kartu domestik baru tidak menuntut mesin EDC terpisah.
Kartu menjadi penting ketika pelanggan asing makin sering datang, nilai belanja kerap menembus batas nyaman QRIS, pembeli butuh fasilitas cicilan, dan usaha mulai melayani pesanan daring atau acara yang mengandalkan jaminan kartu. Di titik itu, MDR kartu yang lebih tinggi biasanya tertutup transaksi yang tadinya tak akan pernah terjadi.
Menerima Visa dan Mastercard tidak harus dimulai dengan perangkat mahal: satu EDC bank tanpa sewa, SoftPOS di ponsel untuk pedagang keliling, atau gateway untuk penjualan daring. Yang perlu disiapkan justru disiplin operasionalnya: settlement harian, arsip bukti, dan respons cepat saat ada sengketa. Keputusan menerima kartu pun berhenti menjadi soal tren dan berubah menjadi hitungan yang masuk akal.
Sumber
- Bank Indonesia: Kartu Kredit Indonesia dan Kebijakan MDR 0%
- Bank Mandiri: Mandiri EDC, syarat, MDR, dan risikonya
- Bank Mandiri: RIPLAY Livin' Merchant versi Badan Usaha (Februari 2026)
- BCA: EDC BCA dan Ketentuan Merchant BCA
- BCA: pengajuan EDC di kantor cabang dengan persetujuan hari yang sama
- cashUP: cashSoftPOS, pelopor SoftPOS di Indonesia
- Visa: Visa dan DANA perkuat ekosistem pembayaran digital Indonesia
- Kontan: nilai transaksi kartu kredit tumbuh 13,29 persen
- Xendit: dispute dan chargeback basics
- OttoDigital: harga mesin EDC dan biaya yang perlu diperhatikan
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.