Harga Rumah Naik Terbatas, Generasi Muda Tetap Tak Terjangkau
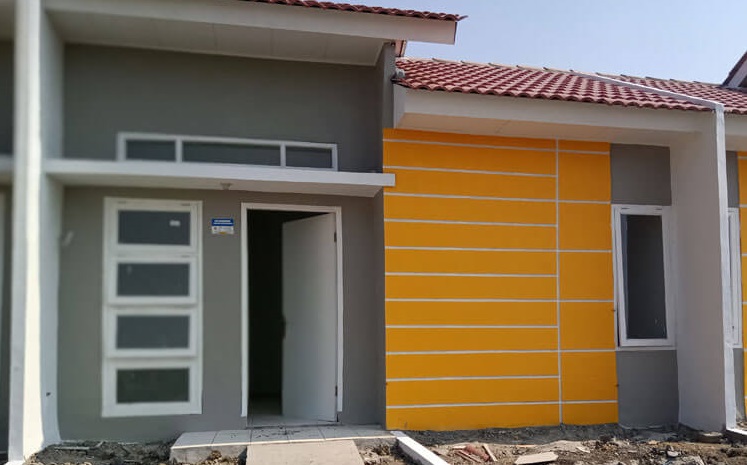
Di Depok, rumah yang berdiri di dalam gang pun kini ditawarkan mendekati Rp1 miliar (4). Warga Jakarta, Abel Anita, menilai penghasilan Rp8 juta sampai Rp10 juta sebulan sebagai ambang minimal untuk mulai memikirkan kredit pemilikan rumah (KPR) (4). Di pasar primer nasional, harga rumah naik terbatas: 0,69 persen secara tahunan pada kuartal II 2026 (1). Penjualan masih terkontraksi, tetapi 9,29 juta rumah tangga belum memiliki rumah sendiri (2). Kenaikan yang lesu ternyata tidak membuat rumah lebih mudah dibeli; tulisan ini mengurai mengapa rumah kian jauh dari generasi muda dan apa yang masih bisa dilakukan.
Harga Naik Terbatas, tetapi Beli Rumah Tak Jadi Lebih Mudah
Bank Indonesia (BI) mencatat indeks harga properti residensial di pasar primer naik 0,69 persen secara tahunan pada kuartal II 2026, dengan level 110,89 (1). Pertumbuhan itu sedikit lebih tinggi dari 0,62 persen pada kuartal I 2026 (1). Angka di bawah satu persen kerap dibaca sebagai kabar baik. Padahal harga tetap bertambah dari tingkat yang sudah tinggi: sekitar Rp6,9 juta pada unit seharga Rp1 miliar (1). Bagi pembeli pertama, hambatannya bahkan datang lebih awal, saat mengumpulkan uang muka (4).
Dari sisi penjualan, pasar primer masih terkontraksi 2,36 persen secara tahunan, jauh lebih ringan daripada 25,67 persen pada kuartal sebelumnya (1). Satu angka lain menjelaskan mengapa urusan rumah sering berujung pada cicilan: 70,05 persen pembelian rumah di pasar primer memakai kredit pemilikan rumah (1). Bagi sebagian besar keluarga, membeli rumah adalah keputusan kredit; uang muka hanyalah pintu masuknya.
Krisis Properti atau Krisis Pendapatan?
Kolom di Kompas.com pada 30 Mei 2026 merumuskan pertanyaan yang jarang muncul di berita harian: apakah persoalannya ada pada harga rumah atau pada pendapatan yang tidak tumbuh (3). Jawabannya menentukan arah kebijakan. Kalau masalahnya harga, intervensi berada di sektor properti. Kalau akarnya stagnasi pendapatan, membangun rumah murah tidak akan cukup. Ironinya, generasi yang paling terdidik dan paling terkoneksi dalam sejarah Indonesia justru paling sulit memiliki rumah (3).
Skala persoalannya terlihat dari data lintas negara. Laporan The Economist menempatkan Indonesia di peringkat keenam negara dengan hunian paling tidak terjangkau, setelah Filipina, Sri Lanka, Thailand, India, dan Korea Selatan (4). Survei Bankrate di Amerika Serikat menemukan satu dari enam calon pembeli gagal menemukan hunian yang sesuai kemampuan mereka sepanjang 2020-2025 dan akhirnya mengurungkan niat membeli (4).
Pemerintah Indonesia sendiri pernah menyebut angka yang jauh lebih besar: sekitar 15 juta unit dalam antrean kepemilikan rumah baru pada 2025, naik dari sekitar 12 juta unit sebelumnya (3). Lonjakan itu sebagian besar datang dari generasi muda usia produktif (3). Kolom tersebut menyebut gejalanya sebagai sandwich housing: pasangan muda yang harus menopang orang tua sekaligus membiayai hidup sendiri (3).
Dua Angka Backlog yang Mengukur Hal Berbeda
Badan Pusat Statistik (BPS) memberi arah yang lebih menggembirakan. Berdasarkan Survei Sosial Ekonomi Nasional (Susenas) Maret 2026, rumah tangga yang belum memiliki rumah sendiri turun menjadi 9,29 juta dari 9,64 juta setahun sebelumnya (2). Porsinya menyusut dari 13 persen menjadi 12,39 persen (2). Angka kedua justru lebih berat: 18,01 juta rumah tangga sudah punya rumah tetapi tinggal di bangunan tidak layak huni, turun tipis dari 18,77 juta (2).
Sebarannya tidak merata: Jawa Barat menanggung 2,03 juta rumah tangga tanpa rumah sendiri, disusul Jakarta dengan 1,16 juta dan Sumatera Utara 911,8 ribu (2). Angka BPS itu tidak bisa dibandingkan langsung dengan angka pemerintah yang menyentuh 15 juta karena basisnya berbeda. BPS memakai Susenas, sementara angka 15 juta berasal dari data kementerian yang disampaikan Wakil Menteri Perumahan dan Kawasan Permukiman pada 2025 (3)(5). Antrean renovasi rumah tidak layak huni, sekitar 26 juta unit, dihitung terpisah dari antrean kepemilikan (5).
Mitos Apartemen Kosong dan Cerita Pindah ke Pinggiran
Penyerapan yang lambat kerap dijawab dengan satu kalimat: pasokannya kurang. Datanya tidak sesederhana itu. Di Jabodetabek, sekitar 28.000 sampai 30.000 unit apartemen belum terserap, dan sebagian proyek melambat atau berhenti sehingga memicu krisis kepercayaan calon pembeli (6).
Senior Director of Research Colliers Indonesia, Ferry Salanto, menilai konsumen kini mengutamakan unit siap huni dan menyoroti dua penghambat penyerapan: keterjangkauan dan kelayakan kredit pembeli pertama (6). Di Jakarta, 1,16 juta rumah tangga masih menunggu rumah sendiri (2). Rumah kosong dan keluarga yang mengantre bisa hidup berdampingan karena keduanya tidak bertemu pada harga dan lokasi yang masuk akal.
Mitos kedua adalah saran "pindah saja ke pinggiran". Ghina Nanda, warga Depok yang bekerja di Jakarta, mengeluh rumah subsidi kini makin jauh, sampai mengarah ke Bandung, dan menuturkan bahwa jarak menambah ongkos serta kelelahan (4). Harga murah di pinggiran tidak menghapus biaya, tetapi memindahkannya ke transportasi dan waktu, sementara cicilan tetap berjalan.
Apa yang Sudah Dilakukan Negara, dan Di Mana Celahnya
Insentif pajak pertambahan nilai ditanggung pemerintah (PPN DTP) untuk sektor properti diperpanjang hingga akhir 2027 (6). Potongan PPN 11 persen itu menyasar unit yang siap diserahkan, sehingga paling terasa mengikis tumpukan pasokan tak terjual (6).
Lewat skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP), kuota 2026 dipatok 350.000 unit. Realisasi per 9 Oktober 2026 baru 177.161 unit atau 50,62 persen, terdiri dari 177.140 rumah tapak dan 21 rumah susun (7). Lajunya memang menanjak: pada 20 Juni 2026 penyaluran baru 78.277 unit (9), sementara Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) kini mencatat potensi permintaan 39.155 unit dan potensi pasokan 27.443 unit (7). Menutup sisa 172.839 unit dalam waktu kurang dari tiga bulan menuntut laju lebih dari tiga kali lipat rata-rata tahun ini.
Di sisi bunga, Menteri Perumahan dan Kawasan Permukiman Maruarar Sirait memastikan bunga KPR subsidi tetap 5 persen sampai akhir masa angsuran, dengan tenor hingga 40 tahun, meski suku bunga acuan naik (9). Satu babak lain berjalan di Mahkamah Konstitusi: kewajiban menjadi peserta Tapera dinyatakan bertentangan dengan UUD 1945 pada September 2025, dan pembentuk undang-undang diberi waktu dua tahun untuk menata ulang aturannya (10). Yang belum tersentuh justru tahap paling awal: mengurus izin.
Akar Masalah: Perizinan, Upah, dan Bunga Kredit
Kalau harga rumah terus naik sementara permintaan lemah, biaya di rantai pasok patut dicurigai. Wakil Ketua Umum Asosiasi Pengembang Perumahan dan Permukiman Seluruh Indonesia (APERSI), Angga Budi Kusuma, mencatat proses perizinan memakan 12 sampai 15 bulan sebelum tanah bisa dibangun. Biaya mengurus izin menyedot sekitar 5 persen dari harga jual unit (8). Pada kajian satu proyek seluas 10 hektar berisi 830 unit, pengembang menyetor Rp25,8 miliar ke negara yang tertahan satu sampai tiga tahun karena izin belum rampung (8). Persoalan pertanahan menyeret sisi lain: penetapan lahan sawah yang dilindungi bisa mengunci lahan yang sudah berizin permukiman, sehingga pemecahan sertifikat tertahan dan akad kredit pembeli ikut macet (8).
Persoalan serupa muncul di sisi upah. Kolom Kompas.com mengingatkan bahwa inti persoalan adalah jarak antara laju harga rumah dan laju pendapatan (3). Kelompok yang disebut "generasi terjepit" menjadi contohnya: penghasilan mereka terlalu tinggi untuk menerima subsidi, tetapi terlalu rendah untuk membeli rumah komersial (3).
Doni, warga Jakarta Utara, menilai upah minimum saat ini terlalu kecil untuk pekerja berkeluarga (4). Di segmen komersial, bunganya mengambang dan bisa naik setiap tahun; sebagian pembeli memilih menjual rumah karena cicilan tidak terkejar (4). Jalur subsidi dipagari bunga tetap 5 persen sampai lunas (9), sehingga ketika suku bunga acuan naik, penyesuaiannya jatuh ke segmen komersial dan tidak menyentuh jalur subsidi.
Jalur Realistis bagi Pembaca
Beberapa keputusan tetap bisa diambil pembaca pekan ini.
- Hitung dari cicilan, bukan dari harga. Cicilan yang sehat umumnya tidak melebihi sekitar sepertiga penghasilan bulanan. KPR Rp250 juta dengan bunga tetap 5 persen dan tenor 20 tahun berarti cicilan sekitar Rp1,65 juta sebulan, yang menuntut penghasilan minimal sekitar Rp5 juta. Cocokkan angka itu dengan penghasilan Anda, bukan dengan brosur.
- Manfaatkan jalur subsidi selama kuotanya masih ada. Bunga FLPP tetap 5 persen sampai lunas dengan tenor hingga 40 tahun (9), tetapi kuota tahunannya terbatas dan serapannya baru sekitar separuh pada Oktober (7). Makin cepat berkas lengkap, makin besar peluang sebelum kuota menipis.
- Perhitungkan insentif PPN DTP untuk unit siap huni. Insentif ini berlaku sampai Desember 2027 (6), memangkas biaya perolehan, dan membuka ruang negosiasi dengan pengembang.
- Masukkan biaya transportasi ke dalam perbandingan sewa dan beli. Rumah yang lebih murah di pinggiran bisa memakan selisih harganya lewat ongkos harian (4).
Penutup
Data 2026 menunjukkan dua hal sekaligus: harga rumah naik terbatas, dan pembeli pertama tetap kesulitan. Akarnya adalah pertumbuhan harga aset yang melampaui pertumbuhan pendapatan. Program yang ada sekarang, dari PPN DTP sampai FLPP dan bunga tetap 5 persen, membantu memindahkan antrean pembeli ke depan, tetapi belum mengubah hitungan dasarnya selama perizinan dan upah belum ikut bergerak. Karena itu, sepanjang 2027 layak diikuti tiga tenggat: penataan ulang aturan Tapera (10), berakhirnya insentif PPN DTP pada Desember 2027 (6), dan konsistensi penyaluran FLPP (7). Dari ketiga tenggat itu akan terlihat apakah negara menurunkan harga masuk rumah pertama atau sekadar membantu orang membelinya.
Sumber
- Bank Indonesia, "Survei Harga Properti Residensial Triwulan II 2026: Harga Properti Residensial Meningkat Terbatas" (Siaran Pers No.28/152/DKom, 7 Agustus 2026)
- Republika, "BPS Catat Jumlah Backlog Perumahan Turun Jadi 9,29 Juta Rumah Tangga di 2026"
- Kompas.com, "Anak Muda Sulit Punya Rumah: Krisis Properti atau Krisis Pendapatan?" (30 Mei 2026)
- CNBC Indonesia, "Harga Rumah Makin Mahal, Gaji Milenial Tak Kuat Bayar Cicilan" (4 Juni 2026)
- Tempo.co, "Arti Backlog Rumah yang Disebut Fahri Hamzah Naik 15 Juta Tahun Ini"
- Kompas.com, "PPN DTP Diperpanjang hingga 2027, Mampukah Sapu Bersih Puluhan Ribu Apartemen Tak Laku?" (7 Oktober 2026)
- Kementerian Perumahan dan Kawasan Permukiman, "Menteri PKP Evaluasi Realisasi FLPP 2026, Perkuat Strategi Percepatan Target 350.000 Rumah Subsidi" (9 Oktober 2026)
- Kompas.com, "Birokrasi dan Biaya Siluman Perizinan Bikin Rumah Subsidi Jalan di Tempat" (13 Oktober 2026)
- Tirto.id, "Maruarar: Bunga KPR Subsidi Tetap 5 Persen Meski BI Rate Naik" (20 Juni 2026)
- Kompas.com, "MK Beri Waktu 2 Tahun Tata Ulang Kepesertaan Tapera yang Sudah Berjalan" (29 September 2025)
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.