Singapura dan Angka 91,2 Persen: Pelajaran HDB untuk Jakarta
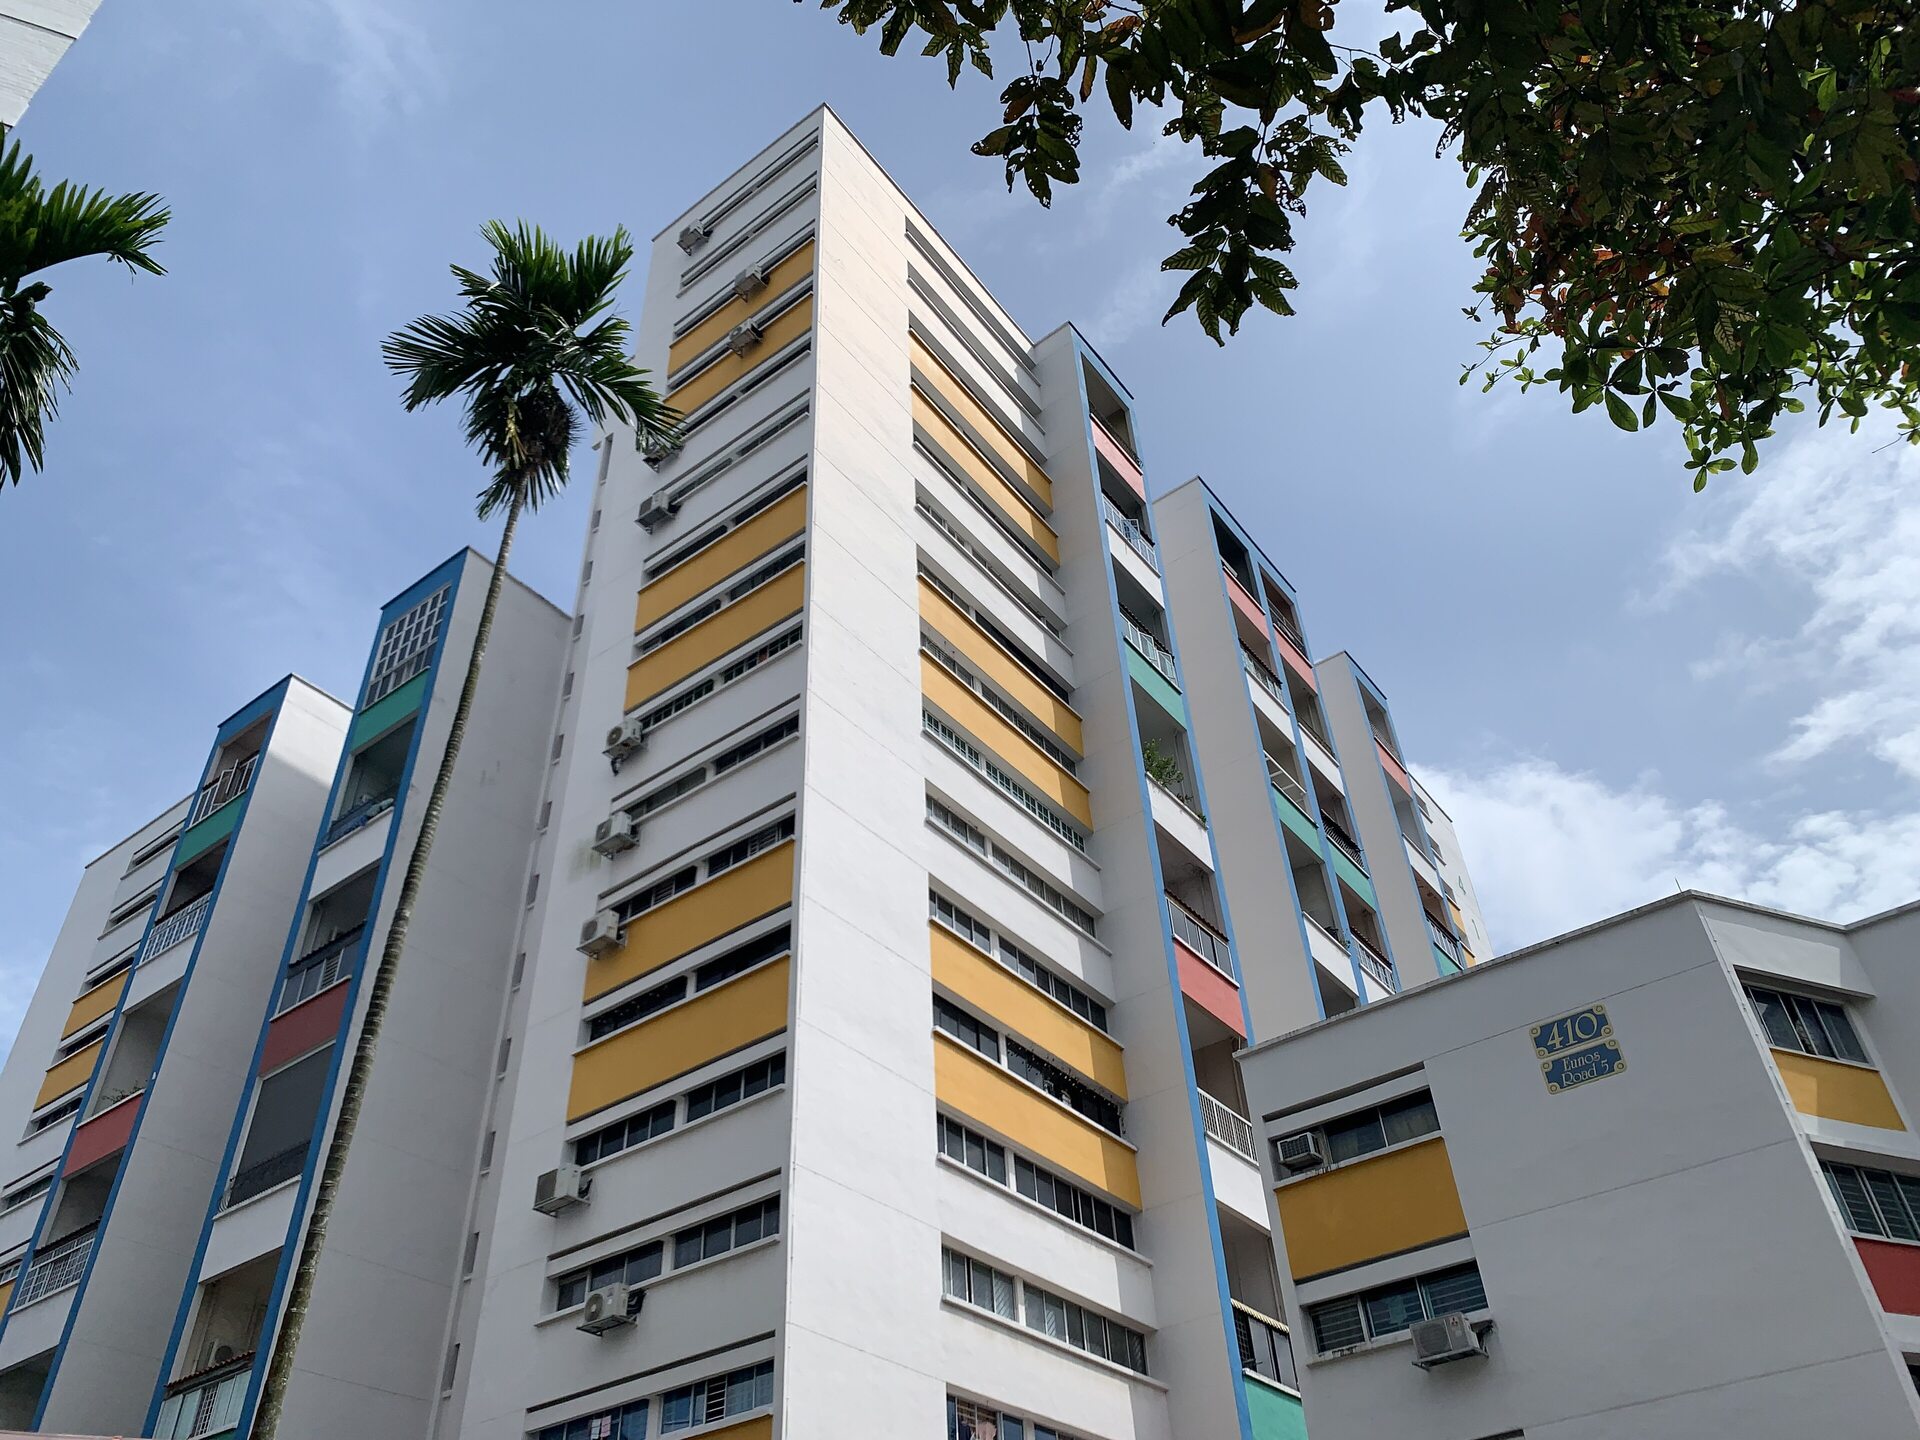
Di Singapura, 77,2 persen rumah tangga menempati hunian yang dibangun lembaga negara, dan 91,2 persen rumah tangga tinggal di rumah milik sendiri (5). Di Jakarta, backlog kepemilikan rumah menyentuh 1,19 juta keluarga, sementara 1,76 juta rumah tangga menghuni tempat yang belum layak (8). Jarak antara dua kota ini tidak dibentuk uang semata. Ia lahir dari cara negara mendapat tanah, mengelola tabungan warga, dan menetapkan harga rumah. Artikel ini membedah mesin HDB, harga yang Singapura bayar untuk hasilnya, lalu bagian mana yang realistis disalin Jakarta.
Mesin yang Menempatkan 8 dari 10 Warga di Rumah Sendiri
HDB jarang dipahami sebagai pemain utama. Sekitar 8 dari 10 penduduk Singapura tinggal di flat HDB berstatus milik, salah satu angka kepemilikan tertinggi di dunia (1). Lembaga ini membangun, menjual, menetapkan syarat pembeli, dan mengelola kota baru dalam satu tangan. Sejak 1968, warga boleh memakai tabungan Central Provident Fund (CPF) untuk uang muka maupun angsuran bulanan, sehingga pembeli pertama umumnya mengeluarkan uang tunai sedikit atau tidak sama sekali (1). Perumahan publik di sana memang dirancang sebagai sistem kepemilikan massal, lengkap dengan jaring pengaman sewa bagi rumah tangga yang belum siap membeli (1).
Lembaga ini juga mengatur arus kepemilikan. Keluarga dengan tiga anak atau lebih, orang tua yang ingin tinggal dekat anak, dan penyewa rusun yang bersiap naik ke kepemilikan mendapat prioritas dalam antrean (1). Kebijakan rumah karena itu bukan cuma soal atap, melainkan alat mengarahkan keluarga muda, jarak antargenerasi, dan stabilitas lingkungan.
Tanah, Tabungan Wajib, dan Harga di Bawah Pasar
Kunci pertama adalah tanah. Land Acquisition Act disahkan pada 1966 dan berlaku efektif 17 Juni 1967, memberi pemerintah wewenang mengambil tanah pribadi untuk proyek publik (7). Antara 1959 dan 1984, negara menguasai 43.713 acre atau sekitar sepertiga luas pulau, hingga pada 1985 pemerintah memiliki 76,2 persen tanah Singapura (7). Antara 1963 dan 1985, HDB membangun lebih dari 500.000 flat (7). Tanpa kendali tanah sebesar itu, lahan untuk ratusan ribu flat tidak akan pernah cukup di pulau sekecil itu.
Kunci kedua adalah tabungan wajib. CPF menyimpan potongan gaji bulanan di Ordinary Account yang boleh dipakai untuk uang muka, cicilan rumah, bahkan asuransi kredit (6). Pinjaman HDB menutup sampai 75 persen harga flat dengan bunga konsesi 2,6 persen, sementara uang muka 25 persennya boleh dibayar penuh dari saldo CPF (6). Aturan Mortgage Servicing Ratio membatasi cicilan maksimal 30 persen dari penghasilan bruto (6), sehingga rumah tangga tidak mengambil pinjaman di luar kapasitasnya.
Kunci ketiga adalah cara menetapkan harga. HDB menjual flat baru dengan diskon besar dari nilai pasar, dan proyek bertotasi premium mendapat subsidi tambahan yang diimbangi syarat jual kembali (2). Catatan resmi HDB menyebut kebanyakan pembeli pertama melunasi cicilan sepenuhnya lewat CPF dengan sedikit atau tanpa uang tunai (1). Negara memilih menjual murah dan menutup selisihnya, alih-alih membiarkan warga mengejar harga pasar.
BTO: Bayar Muka, Lalu Menunggu Empat Tahun
HDB tidak menjual rumah jadi dalam jumlah besar. Ia menjual janji yang harus dipesan lebih dulu. Februari 2026, lembaga itu melepas 9.012 flat sekaligus, terdiri dari 4.692 flat Build-To-Order (BTO) dan 4.320 unit keseimbangan (2). Setelah hibah Enhanced CPF Housing Grant maksimal S$120.000 (dolar Singapura) untuk keluarga pembeli pertama, flat tiga kamar proyek standar mulai S$156.000 dan empat kamar mulai S$224.000 (2). Sekitar 8 dari 10 flat dalam penawaran itu bermasa tunggu di bawah empat tahun (2), dan sepanjang 2026 HDB merencanakan sekitar 19.600 flat baru (2). Pendaftaran dibuka 4 sampai 11 Februari 2026, dengan seleksi lewat undian komputer, bukan siapa cepat dia dapat (2).
Harga murah itu datang dengan syarat. Sejak Oktober 2024, proyek diklasifikasikan Standar, Plus, atau Prime. Flat Plus dan Prime wajib dihuni minimal 10 tahun, dan saat dijual pemilik mengembalikan subsidi sebesar 6 persen atau 12 persen dari harga jual, tergantung proyeknya (2). Pembeli juga wajib memegang surat kelayakan HDB sebelum mendaftar, agar hibah dan pinjaman sudah pasti sejak awal (2). Pemerintah menukar harga murah dengan komitmen tinggal dan pembatasan keuntungan.
Kuota Etnis: Kebijakan Paling Intrusif yang Bertahan
Sejak 1989, HDB menerapkan Ethnic Integration Policy (EIP), kuota komposisi etnis untuk setiap blok dan lingkungan (4). Jika batas sebuah kelompok sudah penuh, flat di blok itu hanya boleh dijual kepada pembeli dari kelompok etnis yang sama, kecuali transaksi tidak menambah proporsi kelompok tersebut (4). Tujuannya menjaga agar tiap blok mencerminkan wajah majemuk Singapura.
Tharman Shanmugaratnam, saat menjabat Menteri Senior pada 2015, menyebut kebijakan ini sebagai kebijakan sosial paling intrusif di Singapura, tetapi juga mengaku tidak menyangka betapa pentingnya kebijakan itu nantinya (4). Logikanya sederhana: anak dari keluarga berbeda etnis bersekolah di tempat yang sama karena mereka tinggal di lingkungan yang sama (4). Biayanya nyata. Pemilik flat di blok yang sudah menyentuh batas bisa kesulitan mencari pembeli, dan sejak 2022 pemerintah menyediakan bantuan pembelian kembali untuk kasus seperti itu (4).
Kritik dari Dalam: Harga Resale dan Keluhan Kelas Menengah
Sistem yang sangat diatur tetap menghasilkan keluhan soal harga. Sepanjang 2025, 1.594 flat resale terjual di atas S$1 juta, naik 54,7 persen dari tahun sebelumnya, meski hanya sekitar 6 persen dari seluruh transaksi resale (3). Pemerintah menjawab bahwa harga resale ditentukan pasar, sementara pembeli pertama bisa memakai hibah sampai S$230.000 (3). Sinyalnya mulai mendingin: estimasi awal kuartal I 2026 mencatat harga resale turun tipis 0,1 persen, ditopang pasokan flat baru yang besar (3). Pelajarannya, kepemilikan luas tidak menghapus tekanan harga. Ia menahannya sambil terus menerima kritik.
Jakarta Sudah Punya Bahannya, tetapi Skalanya Beda
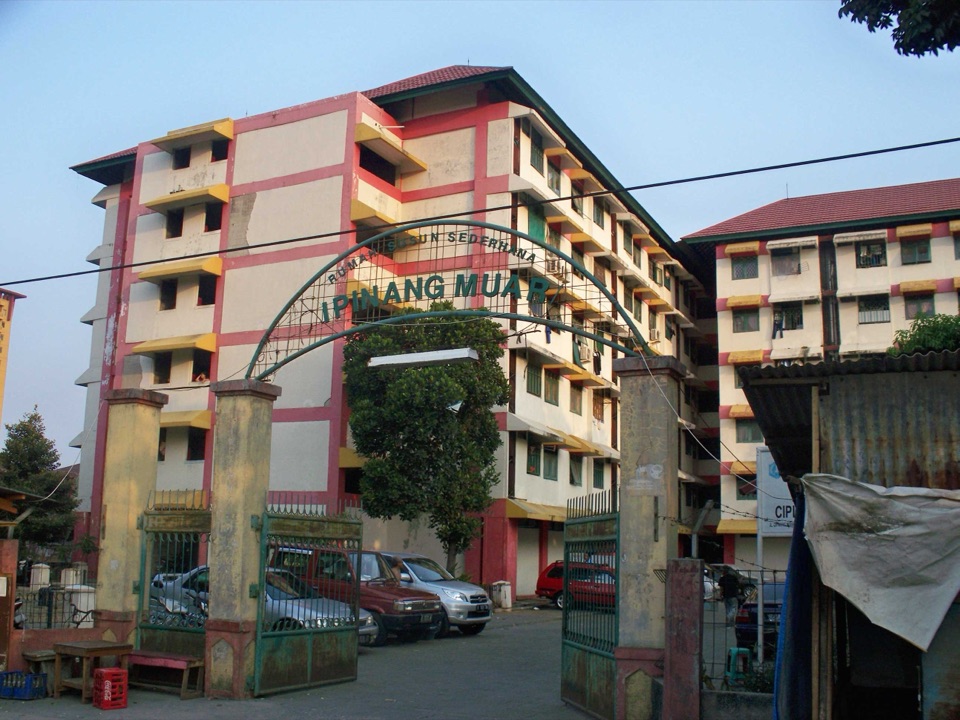
Jakarta tidak mulai dari nol. Data HREIS mencatat backlog kepemilikan 1.195.627 keluarga dan 1.757.106 rumah tangga yang tinggal di hunian tak layak pada 2024 (8). Pemerintah kota sudah membangun 32.378 unit rusun di 42 lokasi hingga 2023 (8). Fasilitas pembiayaan perolehan rumah (FPPR) telah menyalurkan Rp329,45 miliar dari APBD DKI, dan 1.961 unit hunian terjangkau milik bagi warga berpenghasilan rendah sudah tersedia (8). Peminatnya bukan main. Rusun Jagakarsa dengan 723 unit, tarif sewa Rp865.000 hingga Rp1,8 juta per bulan, menerima 410 pendaftar untuk kuota awal 200 orang (8). Rusun Pasar Rumput pun begitu; 334 warga mengantre pada November 2024 untuk kompleks berkapasitas 1.984 unit (8). Pekerja nonformal mendominasi keduanya: 685.044 keluarga kekurangan rumah dan 864.729 tinggal di hunian tak layak (8).
Beda fundamentalnya terletak pada kewenangan atas tanah, tabungan perumahan, dan skala. Singapura menyelesaikan soal tanah lewat pengambilalihan besar-besaran sejak 1967 (7); Jakarta harus merakit lahan di pasar yang padat dan mahal. Tabungan perumahan baru akan dirapikan. Mahkamah Konstitusi membatalkan UU Nomor 4 Tahun 2016 tentang Tabungan Perumahan Rakyat (Tapera) karena skema yang disusun dinilai tidak membuka akses rumah layak; pembuat regulasi diberi tenggat dua tahun (9). Pengembang mengusulkan agar iuran yang terpecah disatukan seperti CPF, sambil menilai FLPP sebagai intervensi paling terukur yang dimiliki negara saat ini (9). Perbedaan lain yang jarang dibahas: CPF sudah memotong sejak gaji pertama, sementara skema iuran Tapera yang sedianya berlaku pada 2027 kini ikut dibatalkan bersama undang-undangnya (9).
Bagian yang Realistis Disalin, Setahap demi Setahap
Yang paling layak ditiru bukan kuota etnisnya, melainkan disiplin tanah dan tabungannya. Badan Bank Tanah kini mengelola sekitar 35.000 hektar dan menyiapkan 778 hektar di 12 kabupaten untuk rumah warga berpenghasilan rendah, dengan target total 70.000 hektar hingga akhir 2026 (10). Langkah berikutnya masuk akal jika lahan itu dibangun dekat simpul transportasi, bukan di pinggiran yang mengubah perjalanan kerja menjadi biaya baru.
Untuk pembiayaan, tenggat pascaputusan MK adalah peluang merapikan iuran yang selama ini terpisah. Model CPF menunjukkan nilainya: satu akun, satu aturan, dan penggunaan yang jelas untuk rumah (6). Rusun sewa-milik juga bisa dibuat lebih menarik dengan tarif yang terikat penghasilan dan jalur kepemilikan yang terang setelah sekian tahun. Namun salinan paling menentukan justru yang paling tidak populer: pasokan rumah yang konsisten setiap tahun, karena pasokan itulah yang menekan harga, bukan pengumuman program.
Penutup
Pelajaran utama dari HDB bukan resep ajaib, melainkan gabungan hal yang sulit ditiru sepotong. Negara menguasai tanah, tabungan wajib membiayai rumah, dan lembaga yang sama menjual di bawah pasar sambil terus membangun. Jakarta memiliki bahan awal, dari rusun hingga FPPR, tetapi skalanya belum sebanding dan sebagian kebijakannya baru akan dirapikan setelah putusan MK. Yang layak diikuti pembaca ke depan: regulasi pengganti Tapera dalam dua tahun, kinerja Badan Bank Tanah sebagai penjaga harga lahan, dan jumlah rusun yang benar-benar berdiri di Jakarta.
Sumber
- HDB, "Enable Home Ownership"
- HDB, "HDB Launches 9,012 Flats in February 2026 BTO and SBF Exercises"
- Ministry of National Development, jawaban parlemen soal harga flat resale, 7 April 2026
- gov.sg, "HDB's Ethnic Integration Policy: Why it still matters"
- Singapore Department of Statistics, "Resident Households: Latest News & Data"
- CPF Board, "Using your CPF to buy a home"
- National Library Board Singapore, "Land Acquisition Act 1966"
- Kompas.id, "Mimpi Mahal Rumah Murah di Jakarta"
- Kompas.id, "Pembatalan UU Tapera, Momentum Perbaikan Tata Kelola"
- Kompas.com, "Badan Bank Tanah Siapkan 778 Hektar Lahan untuk Rumah Subsidi"
Coba Vokara
Ubah rekaman rapat menjadi transkrip dan notulen rapi dalam hitungan menit.